


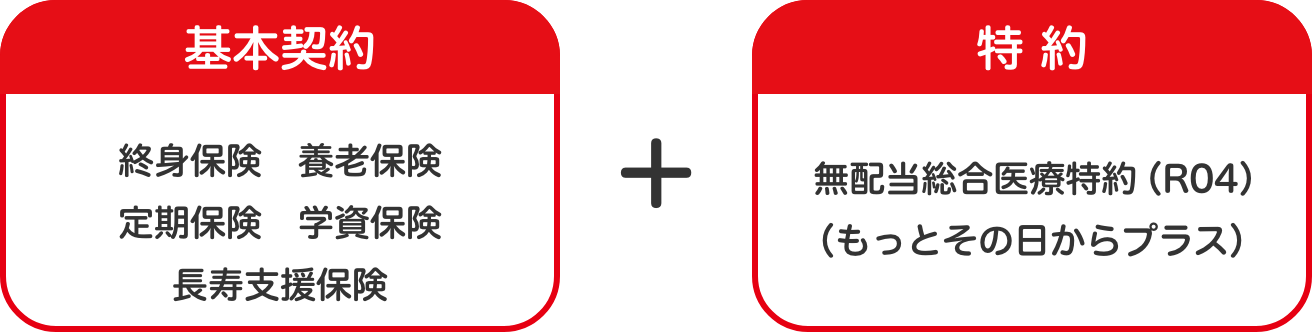
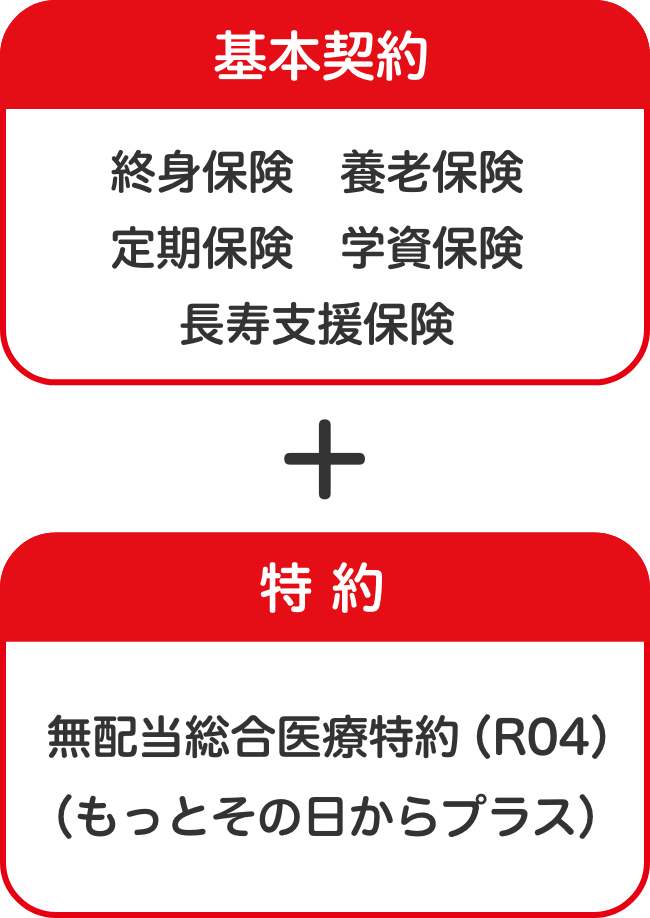
「もっとその日からプラス」は、基本契約(終身保険・養老保険・定期保険など)に付加していただく必要があります。
もっとその日からプラスの詳しい内容は、基本契約の商品別リーフレットに記載されていますのでご確認ください。


- 公益財団法人 生命保険文化センター「2025(令和7)年度 生活保障に関する調査」を基にかんぽ生命が作成
- 厚生労働省「令和5年(2023)患者調査の概況」を基にかんぽ生命が作成。受療率=1日の全国推計患者数÷10月1日現在総人口×100,000
医療の進歩により入院は短期化の傾向にありますが、病気によっては長期となることも。
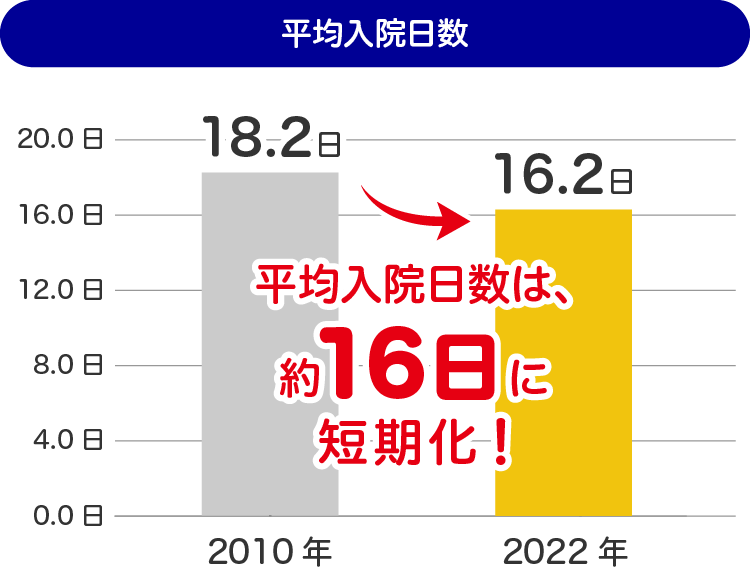
※3 公益財団法人 生命保険文化センター「平成16年度・2025(令和7)年度 生活保障に関する調査」を基にかんぽ生命が作成
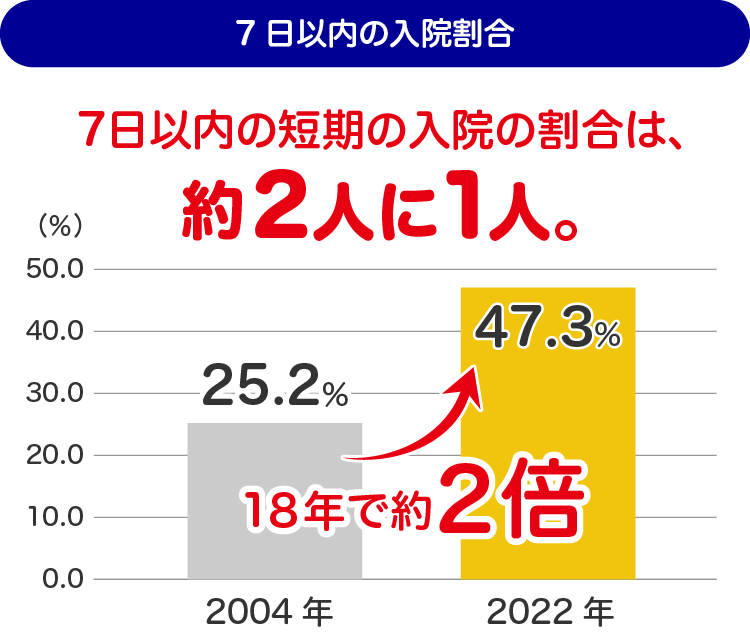
※4 厚生労働省「令和5年(2023) 患者調査の概況」を基にかんぽ生命が作成
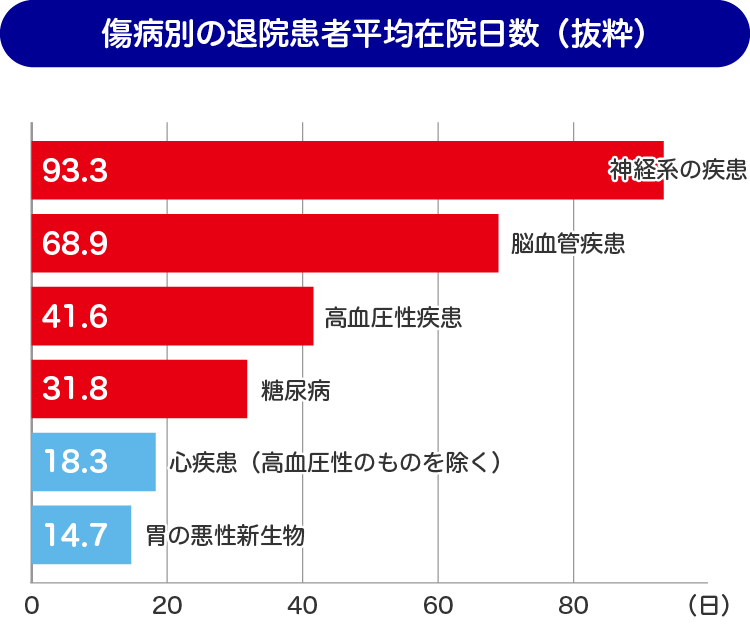

- ※5 厚生労働省「令和6(2024)年社会医療診療行為別統計 令和6年8月審査分」を基に、同資料中の「入院」を「入院中」、「入院外」を「外来」とかんぽ生命が加工して作成。「外来の手術」とは、入院を伴わない手術のことをいいます。
- ※6 厚生労働省「入院医療等における実態調査 最終調査結果報告書(令和3年3月24日)」を基にかんぽ生命が作成
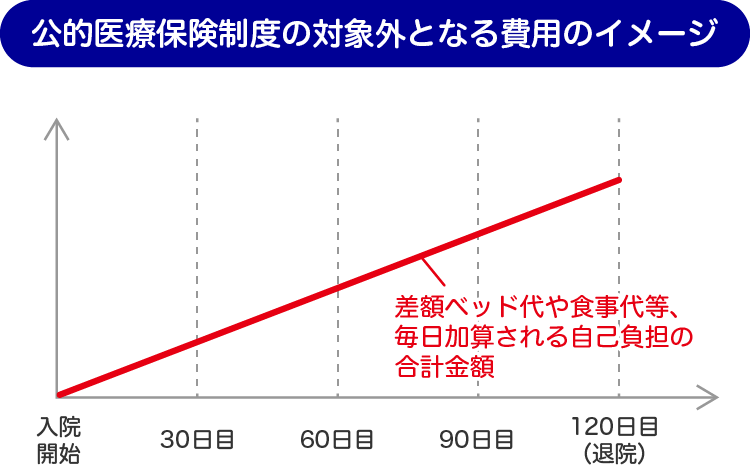
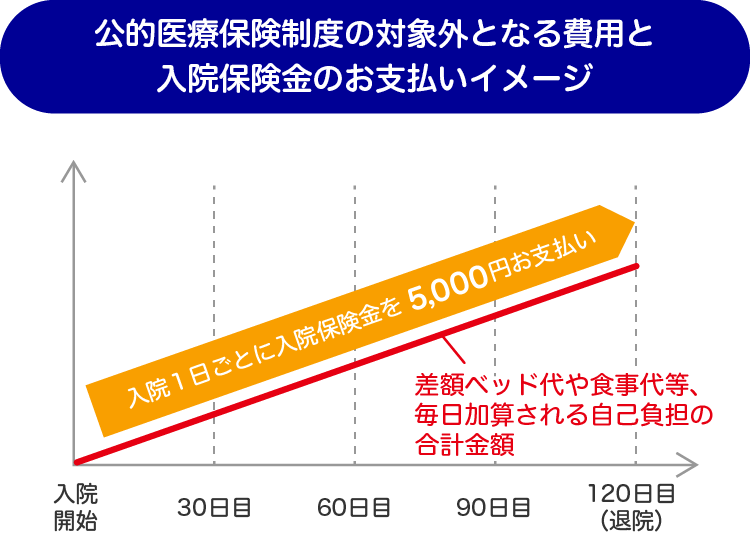
入院費用は、一般的に「医療費」「食事代」「差額ベッド代」「その他雑費」などがあります。
医療費は、国民健康保険等の公的医療保険制度の対象となりますが、その他の費用は対象外となり、全額自己負担です。
公的医療保険制度対象
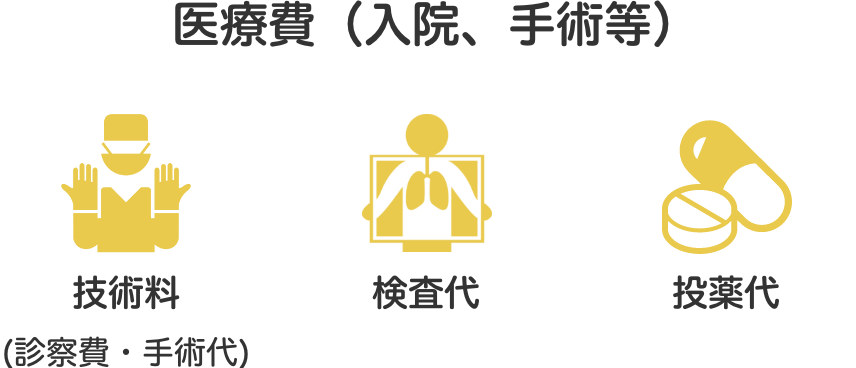
国民健康保険等の公的医療保険制度の適用により、1割~3割が患者の負担です。
- 公的医療保険制度対象外の治療があります。

公的医療保険制度対象外
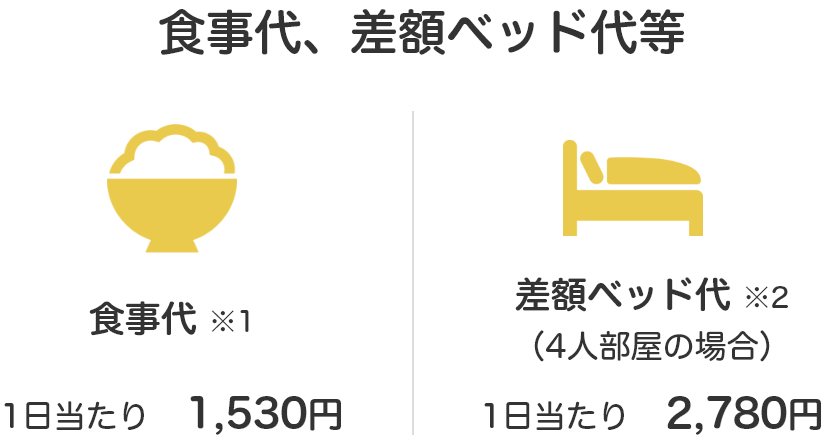
- 厚生労働大臣が定める標準負担額。一般所得の場合、1食当たり550円(2026年6月1日時点)
- 差額ベッド代とは、病気やケガなどで入院した際、病室の違いによってかかる1日当たりの料金のことをいいます。
追加の費用負担を要しない大部屋から、差額ベッド代がかかる2人部屋、個室など病院によって様々な病室が用意され料金が異なります。 - 厚生労働省「主な選定療養に係る報告状況」(2024年8月1日時点)
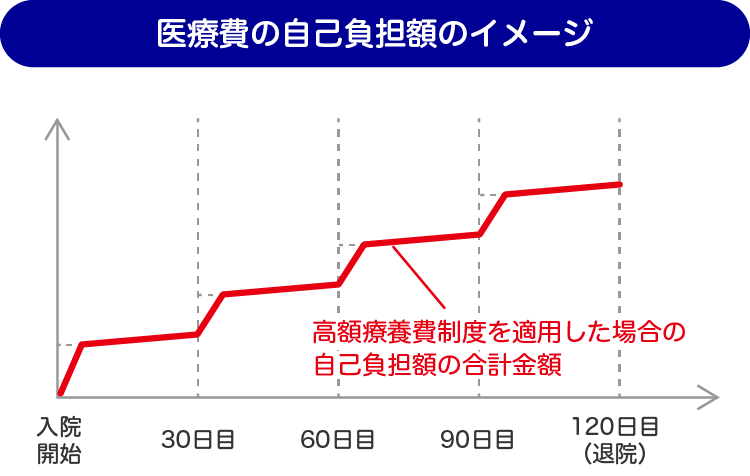
1カ月間に負担した医療費が高額の場合、
「高額療養費制度」による還付が受けられる場合も!
高額療養費制度とは、医療費の家計負担が重くならないよう、医療機関や薬局の窓口で支払う医療費が1カ月(暦月:1日から末日まで)で上限額を超えた場合、その超えた額を支給する制度です。
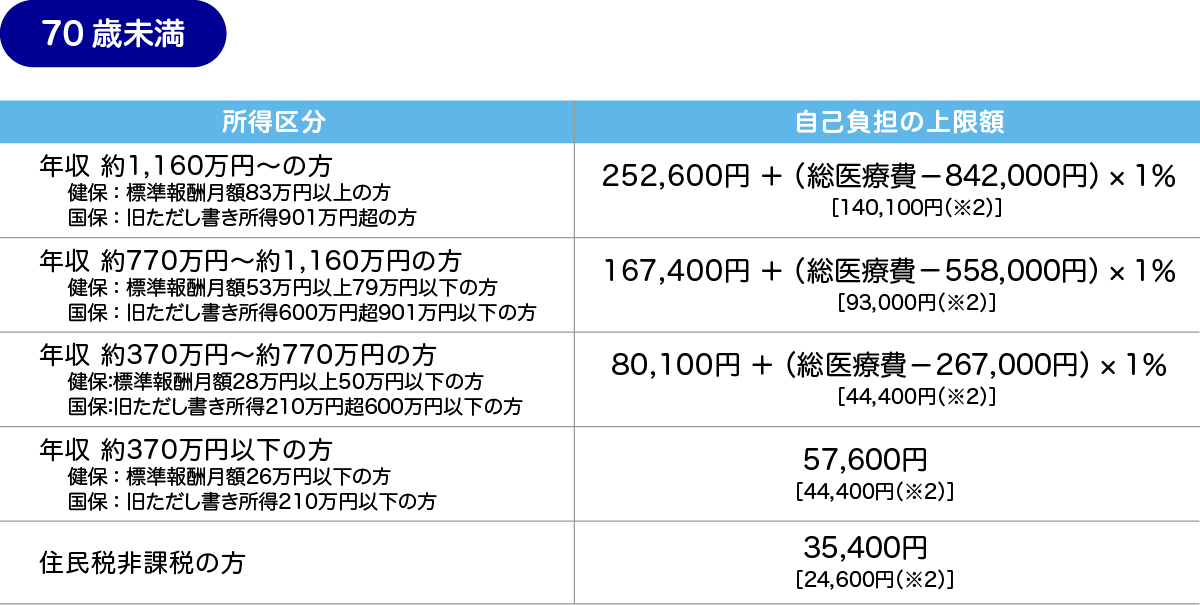

- 旧ただし書き所得とは、住民税の賦課方式としては既に廃止されている旧地方税法における住民税課税方式に関する条文のただし書きとして規定されていた所得の算出方法で、国民健康保険料(税)の算定において広く用いられている所得です。
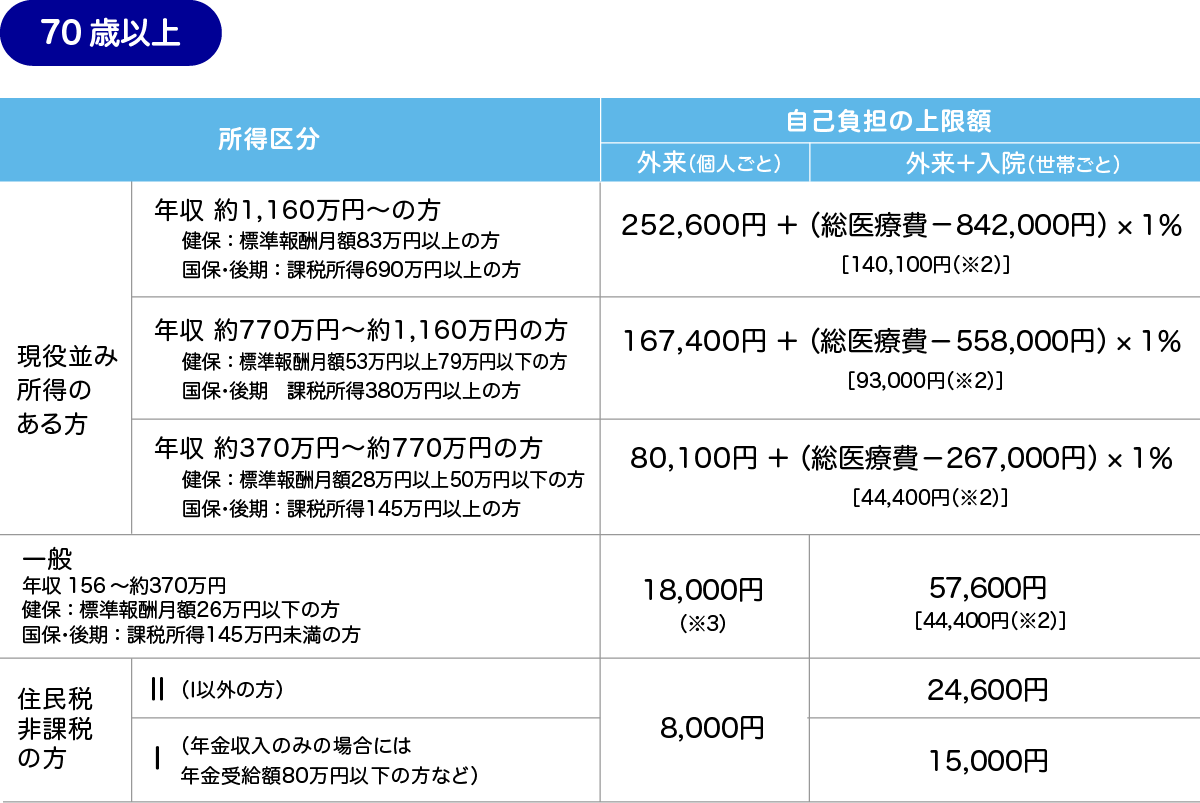


- 外来(個人ごと)の年間上限(8月から翌年7月まで)は、216,000円です。
- 外来(個人ごと)の年間上限(8月から翌年7月まで)は、96,000円です。
- 年収は目安です。
- 健保:健康保険等、国保:国民健康保険、後期:後期高齢者医療制度を指します。詳細は、加入されている健康保険組合、全国健康保険協会、市区町村(国民健康保険、後期高齢者医療制度)、国民健康保険組合、共済組合、後期高齢者医療広域連合までお問い合わせください。
- 総医療費とは、保険適用される診療費用の総額(10割)です。
- 高額療養費の自己負担限度額に達しない場合であっても、同一月に同一世帯で自己負担が2件以上生じたとき(同じ医療保険に加入している方に限ります。)は、これらを合算して自己負担限度額を超えた金額が支給されます(世帯合算)。なお、同一の医療機関における自己負担では限度額を超えない場合であっても、同じ月の複数の医療機関における自己負担(医科と歯科の療養、外来と入院の療養はそれぞれ別の医療機関において受けた療養とみなします。また、70歳未満の場合は2万1千円以上であることが必要)を合算することができます。この合算額が限度額を超えれば、高額療養費の支給対象となります。
- マイナンバーカードを健康保険証としてご利用いただくか、事前に限度額適用認定証の申請を行うことで、医療機関の窓口での支払いを自己負担限度額までにとどめることもできます。
- 本ページの社会保障制度に関わる記述は、2026年8月1日現在の社会保障関係法令等に基づき記載したものです。今後、社会保障制度が変わる場合もあります。
病院の窓口で負担する1カ月間の医療費が30万と50万円の場合、
自己負担額がどれくらい必要か目安の金額を見てみましょう!
メリット1
メリット2
メリット3
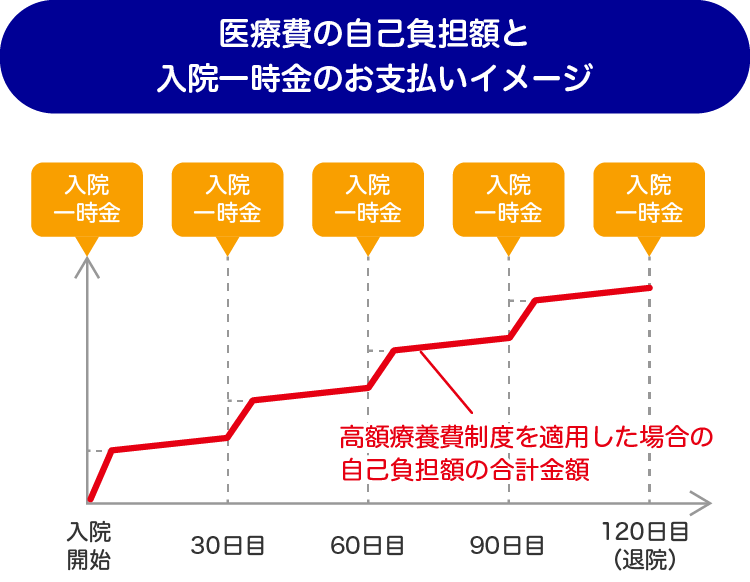
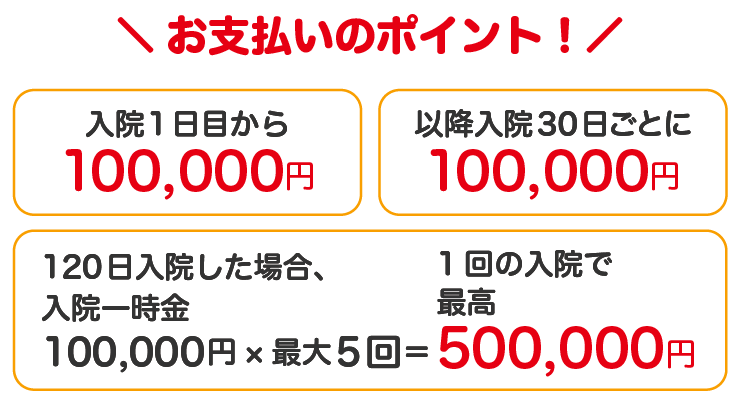
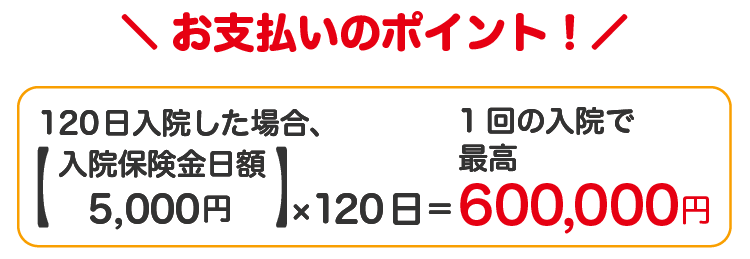
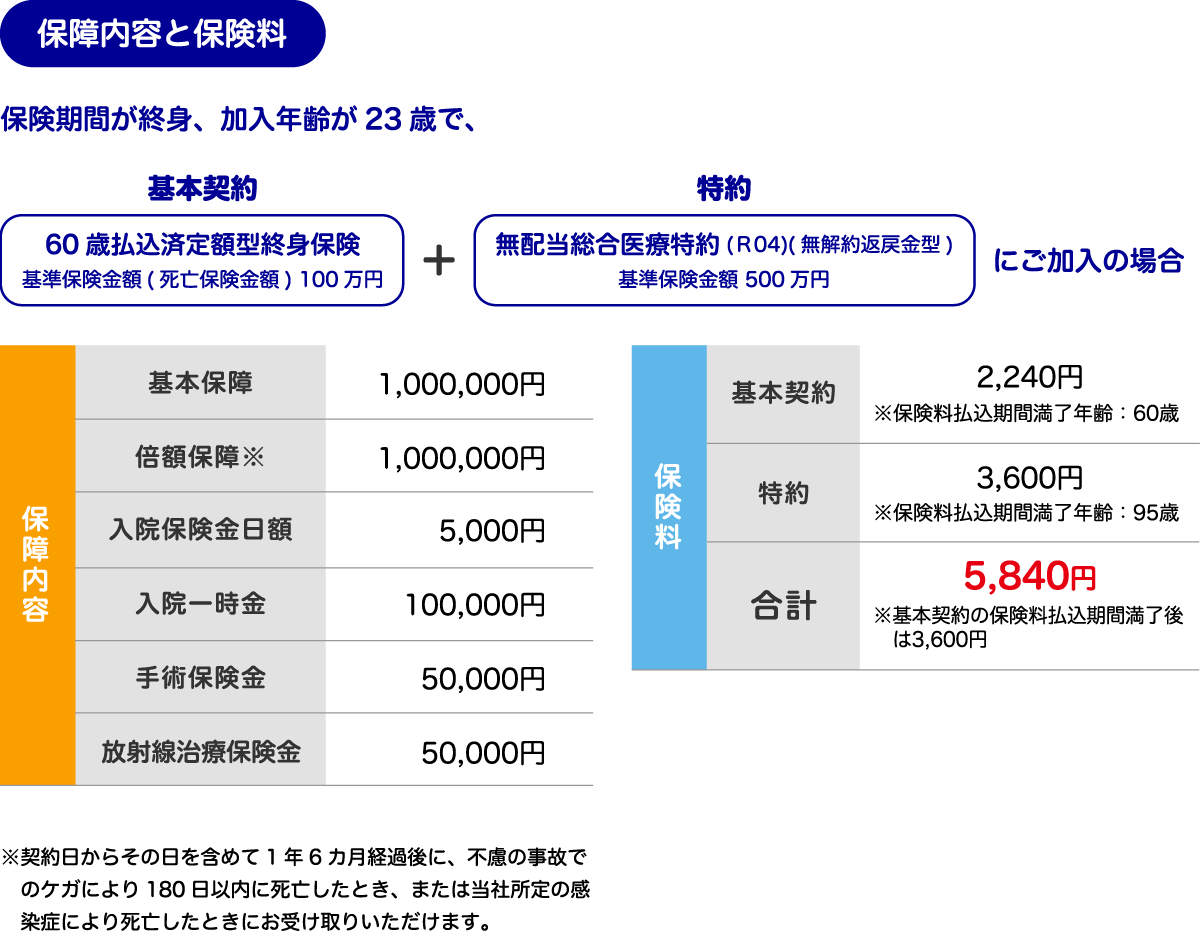
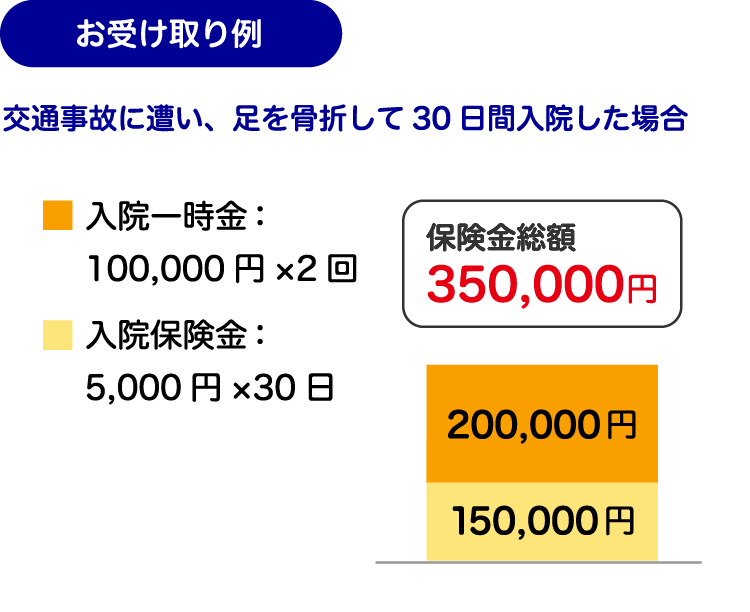
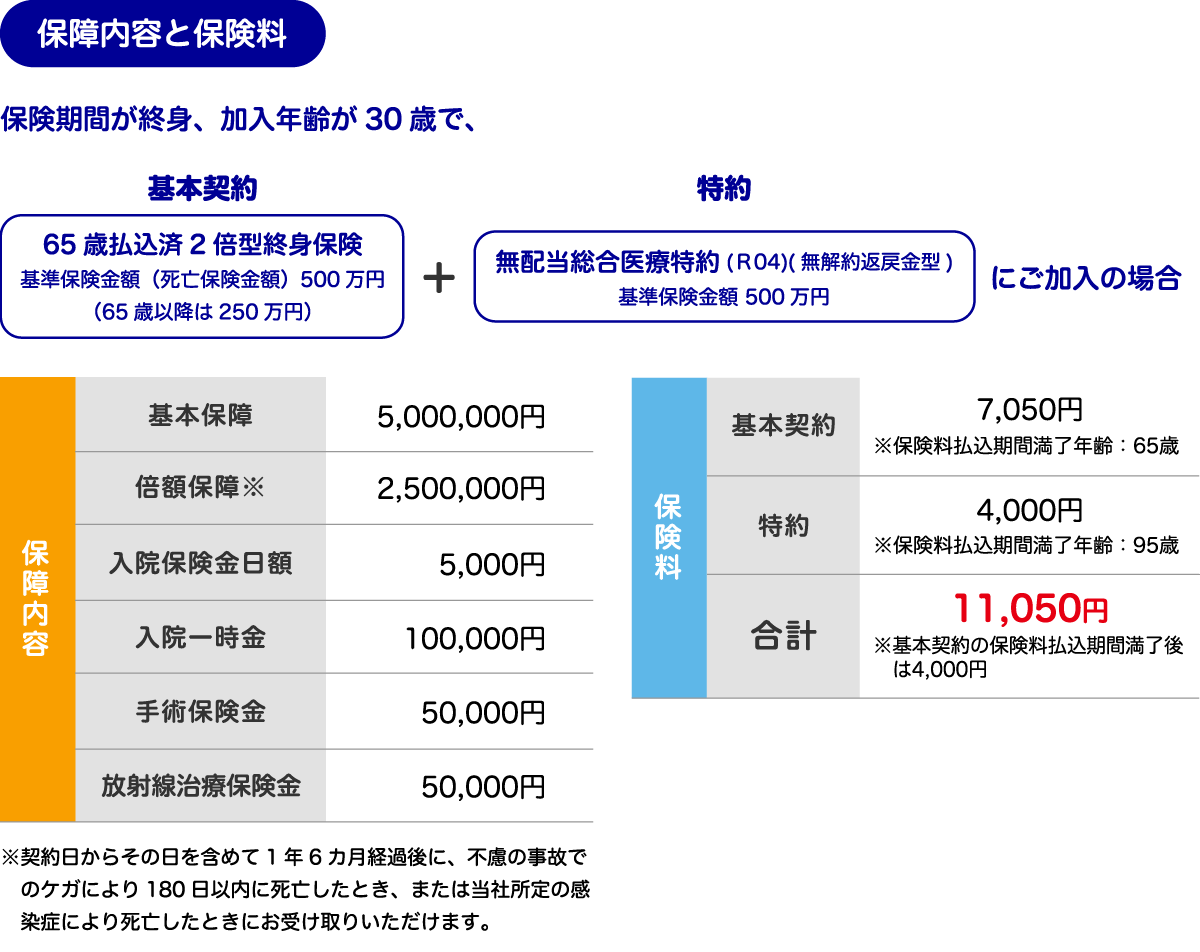
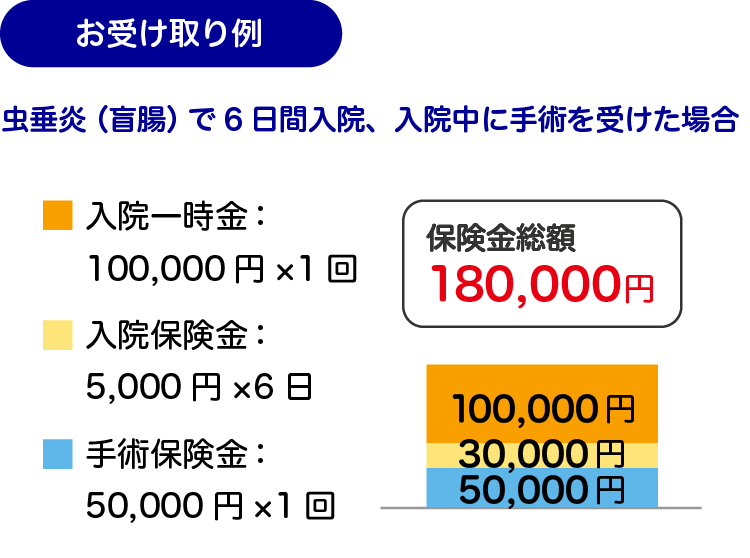
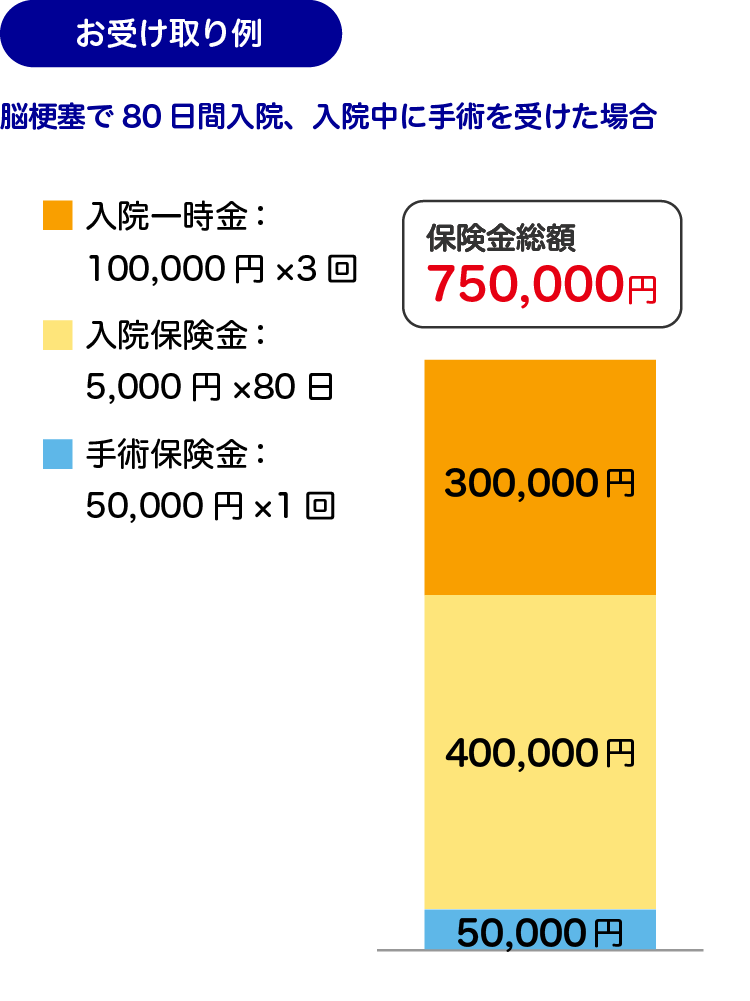
- 入院保険金日額の20倍。なお、1回の入院につき、入院1日目、30日目、60日目、90日目、120日目の最大5回お支払いします。
保険期間を通して、病気による入院・不慮の事故でのケガによる入院の別にそれぞれ20回まで。 - 1回の入院につき、最高120日分まで。
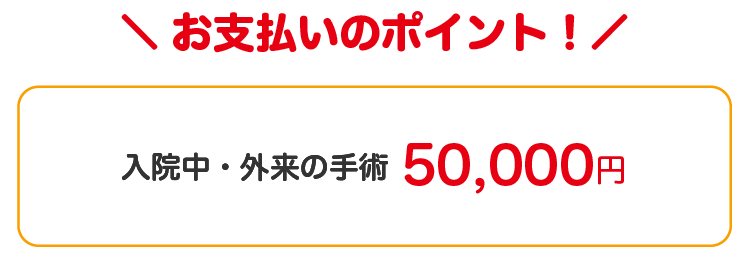
- 入院保険金日額の10倍。創傷処理、皮膚切開術などお支払いの対象とならない手術があります。
- 上記のお支払いイメージは、特約基準保険金額500万円に加入いただいた場合の例です。入院一時金、入院保険金及び手術保険金の金額は、特約基準保険金額により異なります。
- 「引受基準緩和型無配当総合医療特約(R04)」については、 引受基準緩和型商品の商品別リーフレットをご覧ください。

「もっとその日からプラス」は、
基本契約(終身保険・養老保険・定期保険など)に
付加していただく必要があります。
基本契約はお客さまのニーズに合わせてお選びいただけます。
一生涯の保障がほしい
保障と合わせて
満期の楽しみがほしい
保険料の負担を抑えた
一定期間の保障がほしい
子どもの進学に向けて
計画的に準備したい
ゆとりある老後
生活を送りたい
 その他の特約はこちら
“万一のとき”の備えも、一緒に考えてみませんか?
あなたに“万一のこと”があったとき、ご家族には悲しみに加えて経済的負担がかかります。
かんぽ生命では、医療への備えと“万一のとき”の備えをセットでご提供していますので、一緒に考えてみませんか?
“万一のとき”に備えておきたい費用の一例をご紹介します。
もっとその日からプラスの詳しい内容は、基本契約の商品別リーフレットに記載されていますのでご確認ください。
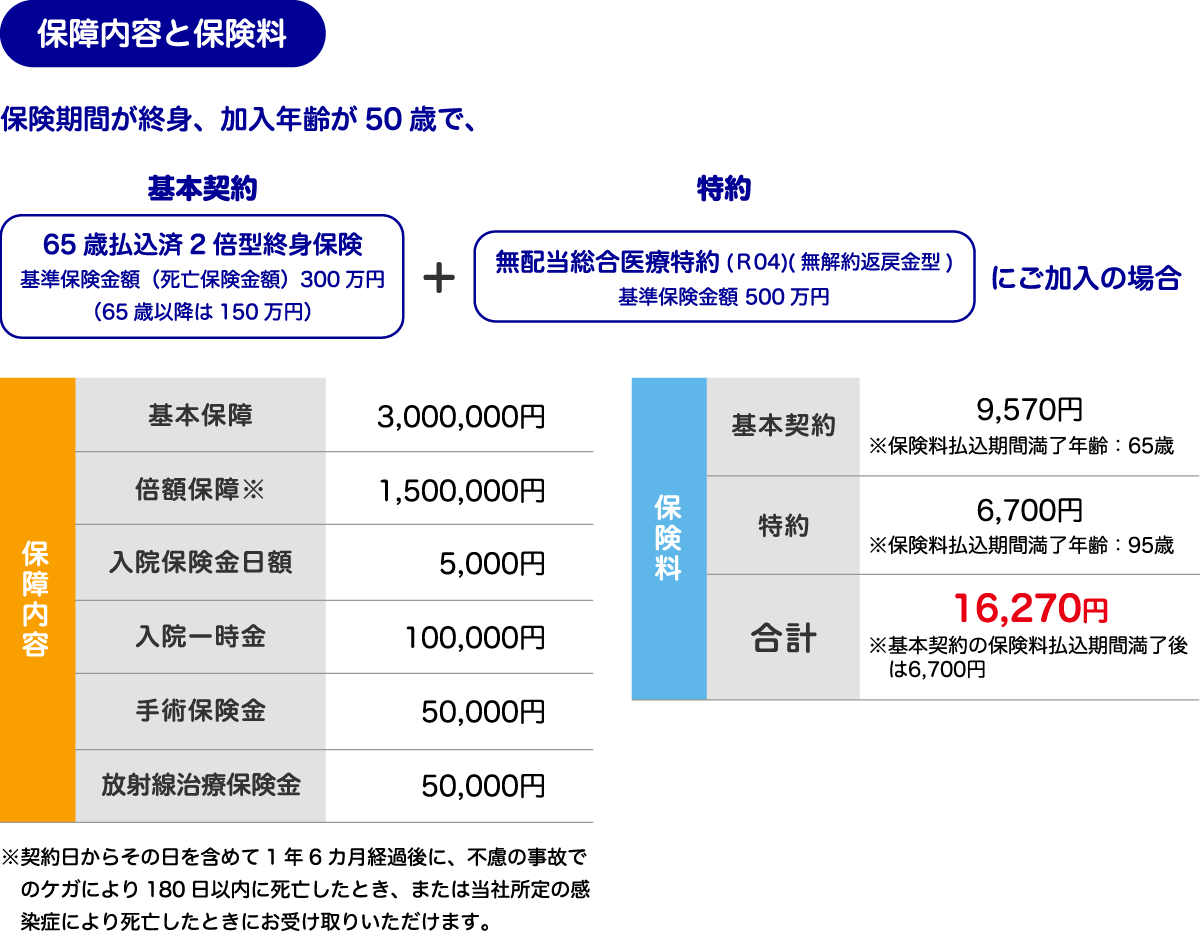
- 記載している保険料額は、契約日を2026年5月2日、保険料払込方法を口座払込みとして算出しています。
もっとその日からプラスの詳しい内容は、基本契約の商品別リーフレットに記載されていますのでご確認ください。


