


20代で生命保険への加入は必要? 加入するメリットやおすすめの生命保険を解説
- 公開日:
- 2026.09.24
万一のリスクに備える生命保険。その特性から「20代のうちはまだ必要ないのでは?」と考える方も多いでしょう。
しかし、若いうちから生命保険に加入することには、さまざまなメリットがあります。
今回は、20代の生命保険への加入状況や、若いうちから生命保険に加入するメリット、20代の方へおすすめの生命保険について解説します。
20代の生命保険の加入状況は?
生命保険文化センターの「生活保障に関する調査」によると、20代の生命保険の加入率は男性が53.6%、女性が47.3%となっています。
また、20代の生命保険の加入件数は男性が1.4件、女性が1.3件です。年間払込保険料は男性が11.9万円、女性が11.7万円です。
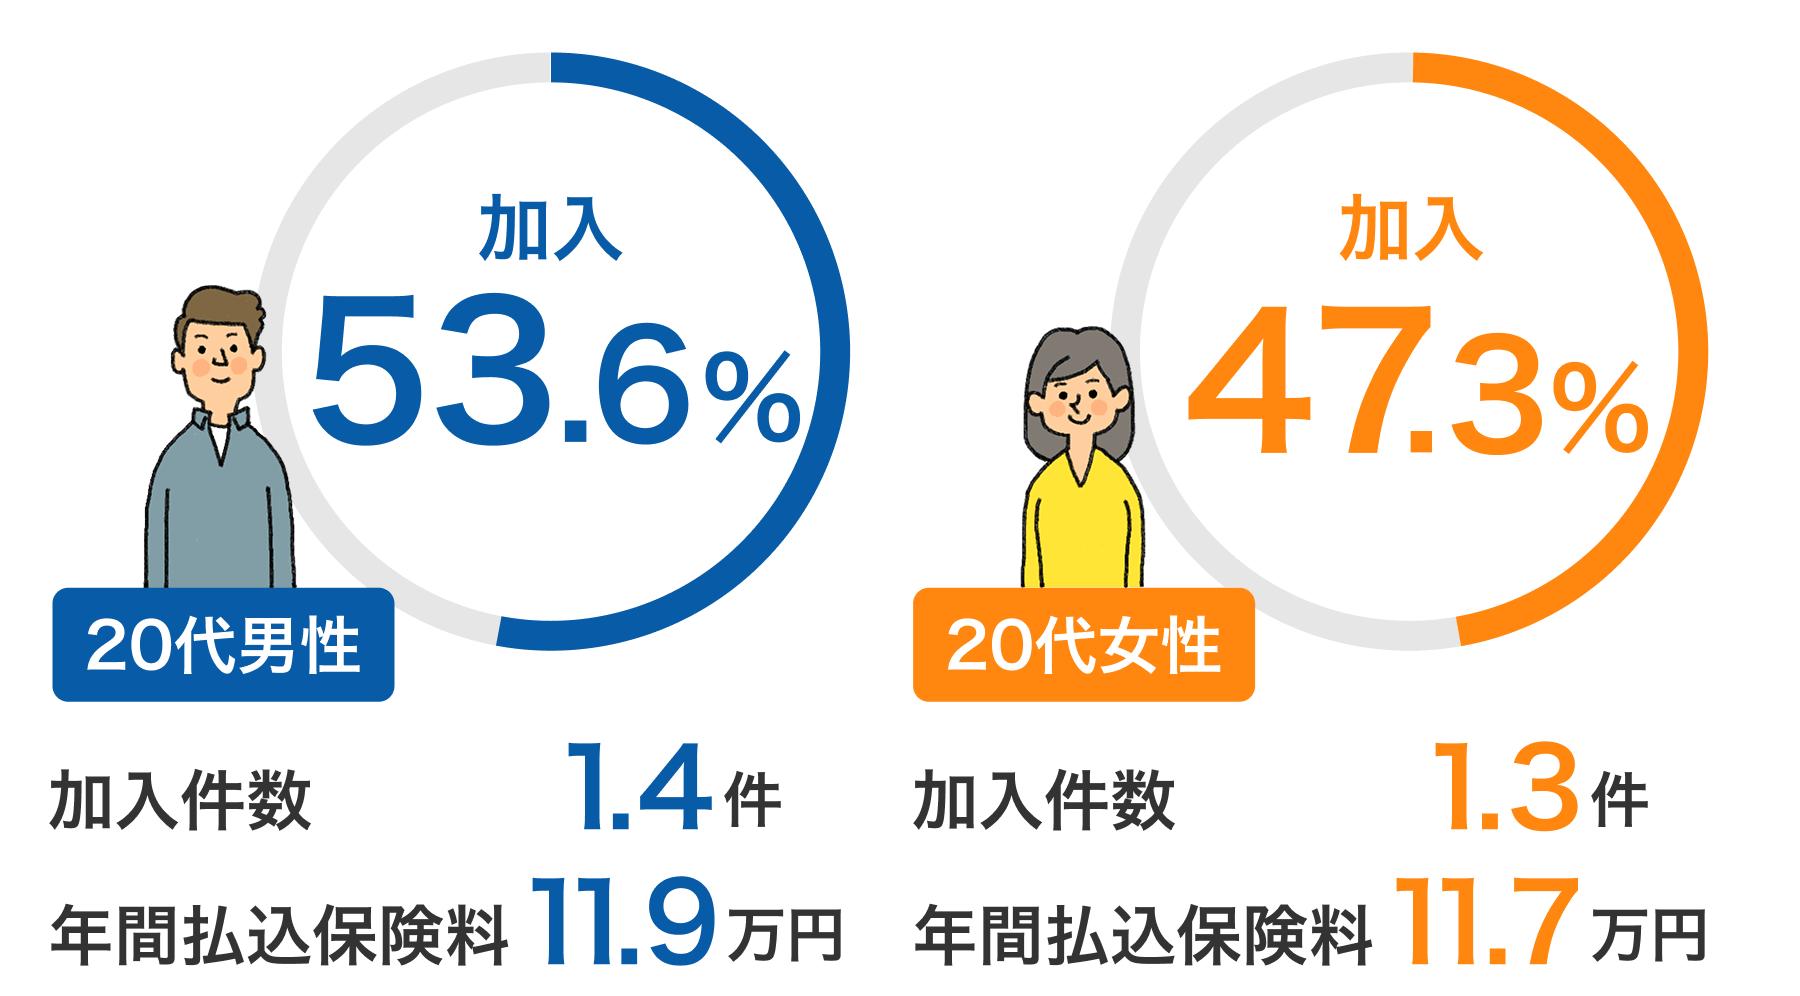
20代でも約半数の方が生命保険に加入しており、将来のリスクに備えていることが分かります。
専門家からのアドバイス
生命保険は年齢を重ねてから検討するものと考えられがちですが、20代で加入している方も少なくありません。
その背景には、万一の保障だけでなく、将来のライフイベントに備えた資金準備を目的としているケースが多いことが挙げられます。
また、就職や結婚などのライフスタイルの変化をきっかけに、加入を検討する方もいます。
加入率はあくまで参考とし、ご自身の将来設計を踏まえたうえで、生命保険への加入を検討しましょう。
20代で生命保険に加入するメリット
20代から生命保険に加入することには、主に3つのメリットがあります。
1.月々の負担を抑えながら将来に備えられる
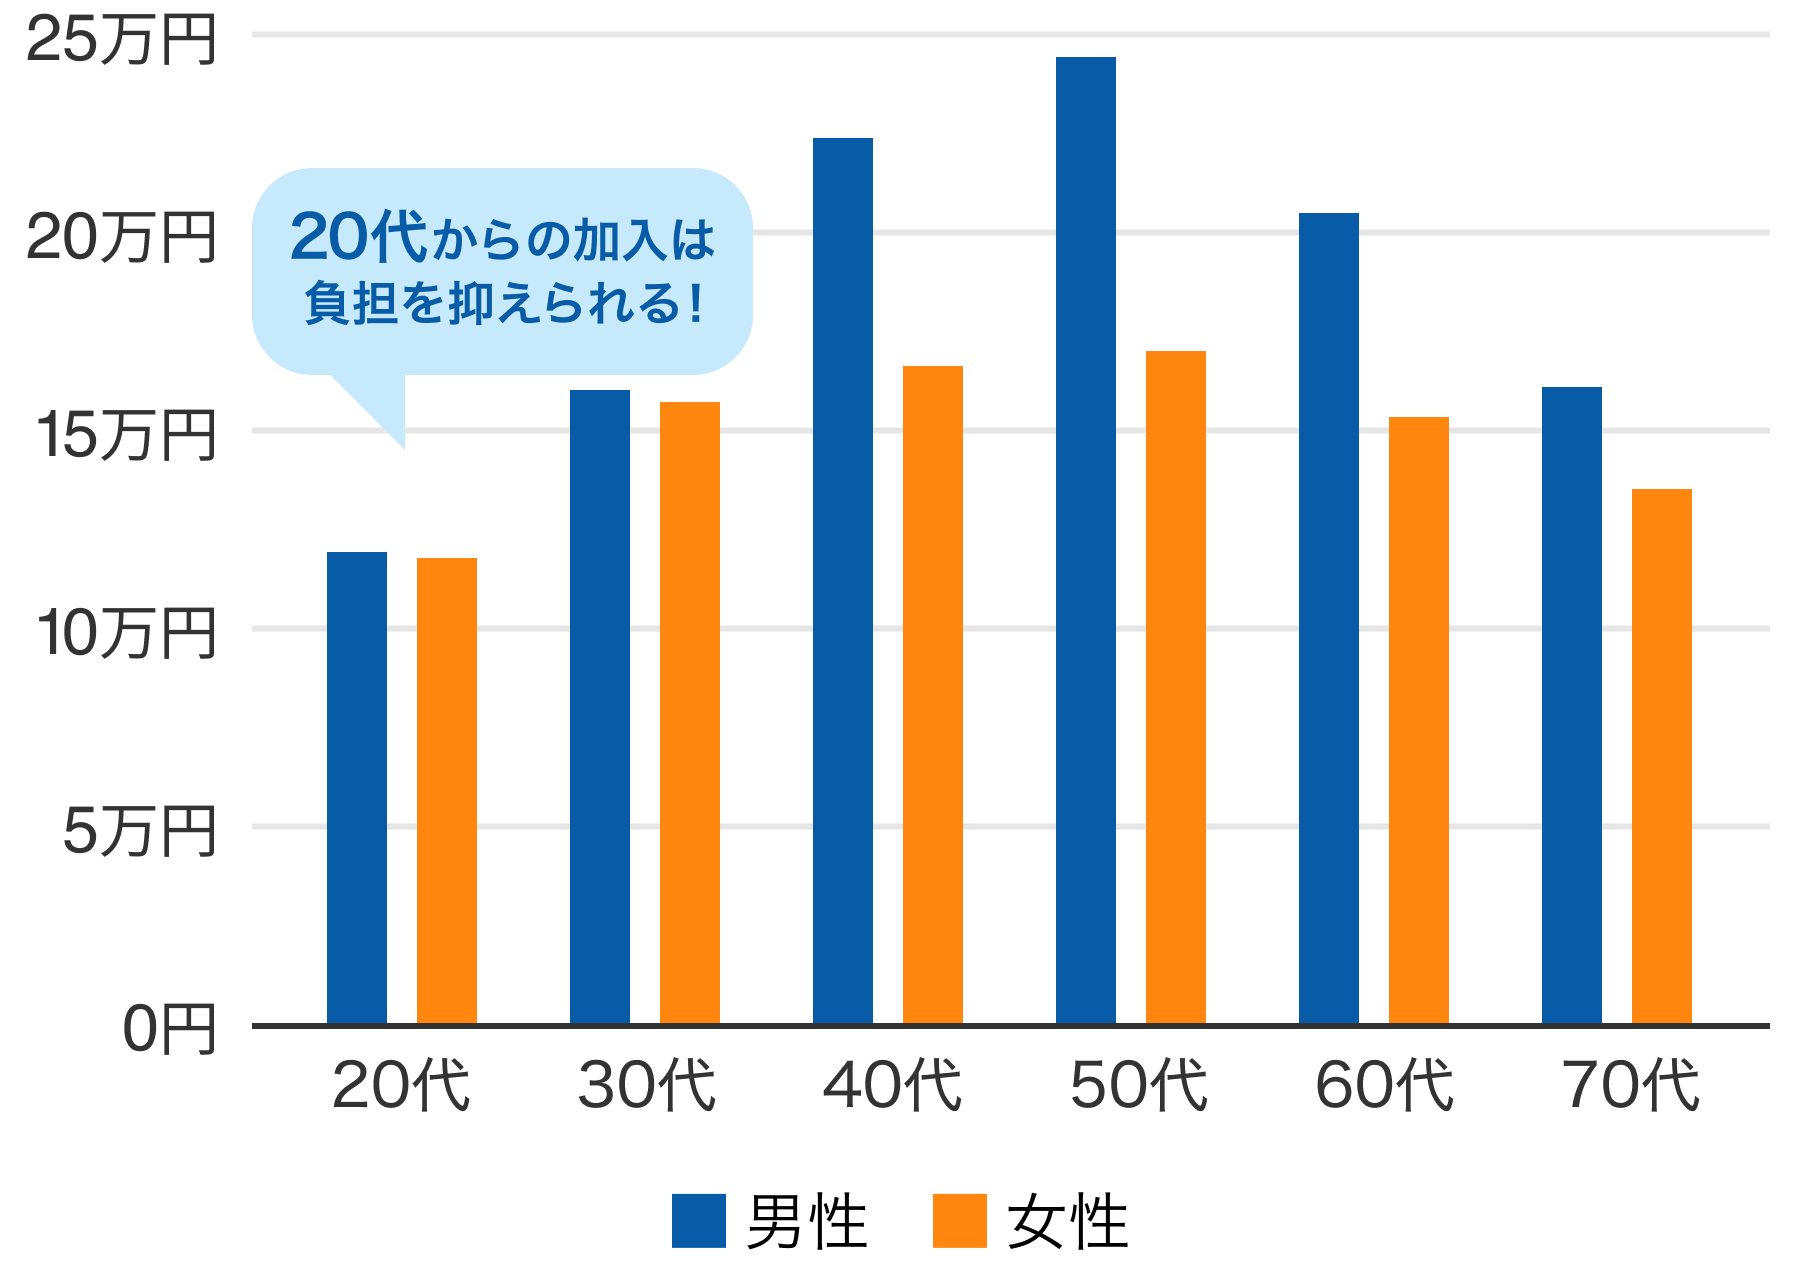
一般的に、生命保険の保険料は若い年齢で加入するほど安く、年齢が上がるにつれて高くなる傾向にあります。年齢を重ねると死亡や病気のリスクが高まるためです。
したがって、20代のうちに生命保険に加入することで、月々の保険料の負担を抑えつつ万一のリスクに備えることができます。
■年代ごとの年間払込保険料
2.将来加入できなくなるリスクを抑えられる
生命保険に加入する際には、一般的には告知義務(※)があります。「過去に大きな病気を経験したことがある」「現在治療中の病気がある」など、健康状態によっては加入できない場合があります。
- 生命保険の申し込み時に、契約者または被保険者の健康状態や病歴、職業などを生命保険会社に正確に告知する義務のことです。
若いうちは、病気のリスクを実感しにくいかもしれませんが、厚生労働省の「患者調査」によると、若い世代でも病気のリスクと無縁ではないことが分かります。
20代の代表的な疾患の総患者数
- 精神疾患:40.5万人
- 呼吸器系疾患:35.8万人
- 感染症等:14.4万人
健康なうちから生命保険に加入しておくことで、将来、病気やケガをしてから「あのとき生命保険に加入しておけばよかった」などと後悔するリスクを減らせます。
3.生命保険料控除を長く活用できる
生命保険に加入することで、「生命保険料控除」を受けられる点もメリットです。
所得控除を受けることで所得税や住民税の負担を軽減でき、20代から生命保険に加入することで、長期にわたって軽減効果を得られます。
なお、生命保険料控除の適用には所定の要件があります。詳しくはこちらの記事をご覧ください。
生命保険料控除について詳しくはこちら
生命保険料控除の基本| 控除の区分や税金の軽減効果についても解説20代におすすめの生命保険
20代におすすめの生命保険としては、定期保険、養老保険、終身保険があります。
定期保険
定期保険は、「10年間」や「60歳まで」など保険加入時に選択した期間中にのみ保障が得られる生命保険です。
万一のことがあった場合には死亡保険金が支払われますが、一般的には返戻金や満期保険金のない掛け捨て型(※)のため、月々の保険料を抑えられます。
- 生命保険会社によっては、低額の返戻金や生存給付金がある商品もあります。
かんぽ生命の定期保険について詳しくはこちら
定期保険 - 新普通定期保険養老保険
養老保険は、万一の際の保障と資金準備の両方を兼ね備えた生命保険です。
保険期間中、被保険者(保障の対象者)に万一のことがあった場合は死亡保険金が、保険期間の満了まで生存していれば満期保険金を受け取れます。
かんぽ生命の養老保険について詳しくはこちら
養老保険終身保険
終身保険は、定期保険や養老保険のように一定期間ではなく、一生涯にわたって保障を得られる生命保険です。
また、終身保険は掛け捨てではなく、やむを得ず保険契約を解約した場合に解約返戻金を受け取れる商品もあります。万一の場合に備えながら、生活環境の変化により予期せぬ出費が発生した場合にも対応できます。ただし、短期間での解約や、商品プランによっては解約返戻金が払込保険料を下回る、もしくは解約返戻金がないこともあるため注意が必要です。
かんぽ生命の終身保険について詳しくはこちら
終身保険3つの保険の比較表
定期保険、養老保険、終身保険の3つについて、保障の違いや特徴を表にまとめました。
ぜひ保険を検討する際の参考にしていただければと思います。
| 保険の種類 | 定期保険 | 養老保険 | 終身保険 |
|---|---|---|---|
| 保障期間 | 一定期間のみ | 一定期間のみ | 一生涯 |
| 貯蓄性 | 原則なし (掛け捨てタイプ) |
満期保険金あり | 解約返戻金あり (早期解約や商品内容次第では、ない場合も) |
| 主な目的 | 月々の負担を抑えた一定期間の保障 | 万一の保障+資金準備 | 一生涯の保障 |

横スクロールできます
専門家からのアドバイス
20代で生命保険への加入を検討する際には、「とりあえず入っておく」という考え方ではなく、自分にとって本当に必要な保障内容かどうかを見極めることがポイントです。
結婚や出産など、今後のライフイベントによって必要となる保障内容や保障額は大きく変わります。
最初に自分が何に不安を感じているのかを整理し、それをカバーできる保障内容かどうかを基準に考えるようにしましょう。
どのような商品が自分に合っているのか迷ったら、生命保険会社などに相談し、具体的なプランを提示してもらうのも1つの方法です。
相談する時間が取れない場合は、商品に関するパンフレットを取り寄せて比較検討してみるのもよいでしょう。
かんぽ生命の保険相談先についてはこちら
お問い合わせライフスタイル別のモデルケース
生命保険は、ご自身のライフスタイルに合わせて選ぶことも大切です。
ここでは、「自由に使えるお金を減らしたくない新社会人」「結婚を控え、将来のためにまとまった資金を準備したい方」「家族の生活を考え、一生涯の保障が欲しい方」の3つのモデルケースを紹介します。
自由に使えるお金を減らしたくない新社会人
20代の方の中には、収入が安定しない、趣味や友人との交際にお金を使う機会が多いなど、ご自身の収入や預貯金に不安を感じている方もいらっしゃると思います。
「一定期間のリスクに備えたいが、月々の負担はなるべく抑えたい」という方には、定期保険をおすすめします。
定期保険であれば毎月の保険料を抑えつつ、万一のリスクに備えることができます。
さらに「子どもが成人するまでは万一に備えておきたい」という場合など、必要な期間に限定して保険に加入することで、ライフステージの変化に合わせて必要な保障を確保しやすくなります。
また、独身の方にとっても、定期保険は将来のリスクに備える手段となり得ます。
例えば、ご自身が重度障がい状態となった場合、長期的な治療費や介護費用などが必要となることも考えられます。
定期保険と併せて医療保障にも加入することで、そういった状況にも備えられ、将来の生活費を含めた経済的負担を軽減しやすくなります。
かんぽ生命の定期保険について詳しくはこちら
定期保険 - 新普通定期保険結婚を控え、将来のためにまとまった資金を準備したい方
「一定期間の万一の備えに加えて、資金準備もしたい」という方には、養老保険をおすすめします。
万一の際に備えるだけでなく、満期保険金を受け取れる点が、掛け捨てタイプの生命保険にはない大きなメリットです。
例えば、「10年間」や「35歳まで」など、ご自身で保険期間を定めることで、将来の子どもの教育費やマイホーム購入の頭金など、大きな支出に備えた資金準備に活用できます。
かんぽ生命の養老保険について詳しくはこちら
養老保険家族の生活を考え、一生涯の保障が欲しい方
「一生涯の保障を確保したい」という方は、終身保険をおすすめします。
終身保険のメリットは、一生涯にわたって保障を得られることに加えて、保険料が一定で変わらない点にあります。
20代のうちから生命保険に加入しておけば、それ以降に加入するよりも、月々の保険料の負担を抑えることができます。
かんぽ生命の終身保険について詳しくはこちら
終身保険よくあるご質問と回答
社会人になったばかりですが、生命保険は必要ですか?
社会人になったばかりの方でも、必要な保障内容を確認したうえで生命保険を検討するとよいでしょう。
例えば、病気やケガによる入院・治療費への備えや、結婚や家族ができたときのための準備などです。保険料が比較的安く設定されている20代のうちにライフプランを踏まえながら、必要な保障を無理のない範囲で選ぶことが大切です。
かんぽ生命の医療保障について詳しくはこちら
特約保障のご案内20代ではどのくらいの死亡保険金を用意しておけばよいですか?
生命保険文化センターの「生活保障に関する調査」によると、20代の平均保険金額は男性で912万円、女性で569万円となっています。
ただし、家族構成やライフステージによって必要な保険金額は異なるので、生命保険への加入を検討する際は必要となる保険金額のシミュレーションを行っておきましょう。
また、生命保険会社では、個々の状況に合わせて必要保障額や生命保険商品を案内します。一度相談してみてはいかがでしょうか。
かんぽ生命の保険相談先についてはこちら
お問い合わせまとめ
20代のうちから生命保険に加入することは、月々の保険料の負担や、将来加入できなくなるリスクを抑えられるなど、多くのメリットがあります。
生命保険には定期保険、養老保険、終身保険などの種類があり、それぞれ特徴が異なります。違いを理解した上で、どの生命保険に加入するか検討しましょう。
中には「まだ健康だから生命保険は必要ない」と考える方もいらっしゃるでしょう。しかし、健康なうちにライフプランを考え、必要な保障を備えておくことが将来の安心につながります。
かんぽ生命の取り扱い商品一覧はこちら
保険をご検討中のお客さまこの記事の監修
マネーライター、2級ファイナンシャル・プランニング技能士資格保有歴あり内藤みさき(ないとう みさき)
生命保険会社の業務委託先および大手外資系コンサルティングファームにて、約11年間にわたり生命保険の新契約受付業務や審査領域における加入限度管理など、保険実務に幅広く従事。実務とマネジメント双方の経験を活かし、現在は保険分野を中心とした金融コンテンツの監修者として対応。


無料でカンタン3ステップ
パンフレット取り寄せ