マイページのご利用には
ゆうIDへのログインが必要です。
※利用登録には保険証券(書)記号番号が
必要です。
マイページのご利用には
ゆうIDへのログインが必要です。
※利用登録には保険証券(書)記号番号が
必要です。
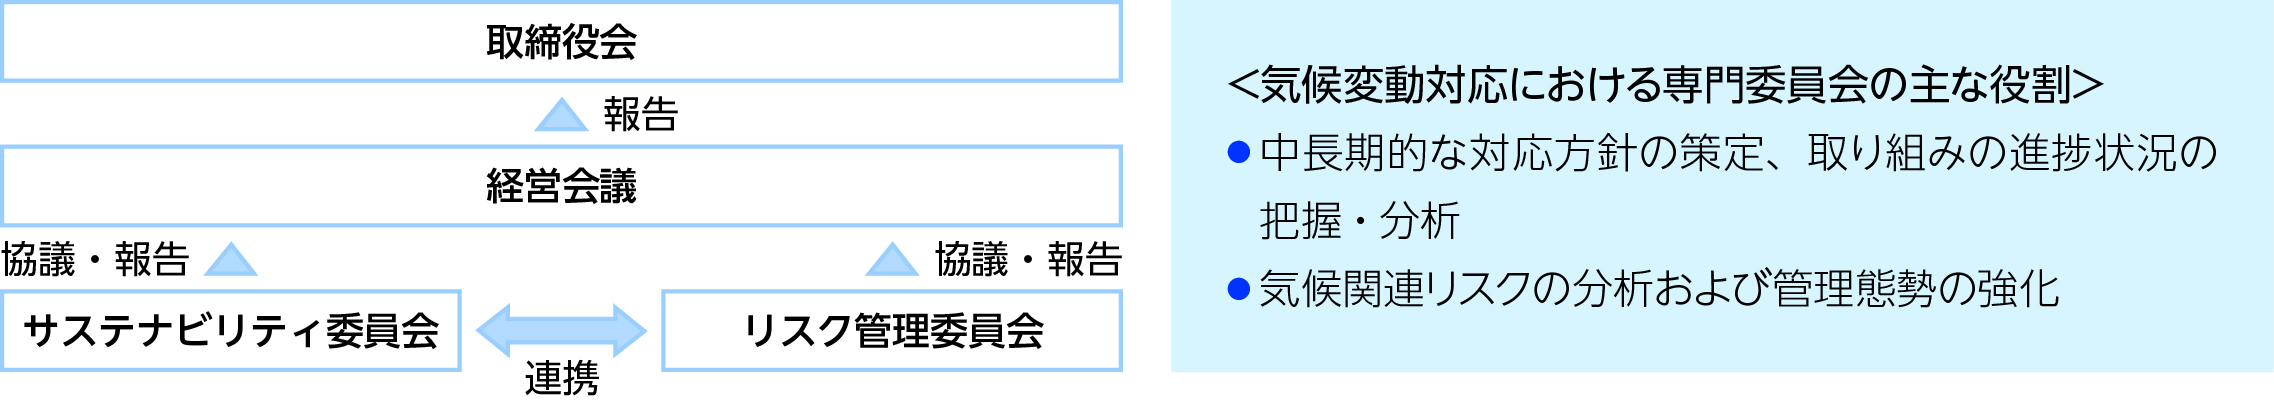
当社では、気候変動に関する諸課題について、サステナビリティ推進部担当執行役を委員長とするサステナビリティ委員会やリスク管理統括部担当執行役を委員長とするリスク管理委員会にて検討・協議を行っています。
検討・協議状況などは経営会議に報告されており、特に重要なものについては経営会議で協議し、代表執行役社長が決定しています。また、取締役会に定期的に報告を行っており、取締役会においては気候変動の対応状況を適切にモニターし、必要に応じて関連する方針や目標、戦略・計画などに関して監督を行う態勢を構築しています。
なお、役員報酬の業績連動型株式報酬において、「ESG指標の達成状況」を指標のひとつとし、GHG削減施策の実施状況などの目標を設定しています。
当社は、気候変動による当社への主な影響(リスクと機会)を生命保険事業、資産運用のそれぞれにおいて、次のとおり認識しています。
| タイプ | 当社の認識 | 時間軸 |
|---|---|---|
| 物理的リスク | 自然災害などの被害が増加することによる保険金等支払額の増加 | 短期~長期 |
| 平均気温上昇や異常気象の健康への影響により中長期的な死亡率や罹患率が変化することによる保険金等支払額の増加 | 中期~長期 | |
| 移行リスク | 気候変動への取り組みが不十分と判断されることによる社会や投資家等からの評価の低下 | 短期~長期 |
| 機会 | 健康維持等の商品・サービスに対するニーズの高まりなどの消費者の保険に対するニーズの変化 | 中期~長期 |
| タイプ | 当社の認識 | 時間軸 |
|---|---|---|
| 物理的リスク | 自然災害などの増加に伴う投資先企業の損失拡大による投融資資産の価値毀損 | 短期~長期 |
| 移行リスク | 低炭素社会への意向に伴う制度変更、規制強化、消費者選考の変化の影響による投融資先企業の価値毀損 | 短期~長期 |
| 機会 | 再生可能エネルギー事業(インフラ)への投資を含む、グリーンファイナンス市場の拡大と投資機会の増加 | 短期~長期 |
気候変動が当社の事業に及ぼす影響を把握するため、以下のシナリオ分析を実施しました。今後も引き続きシナリオ分析を継続し、精度の向上を図るとともに、分析結果を踏まえて脱炭素に向けた取り組みやリスク管理を行っていきます。
気候変動が当社の生命保険事業(保険金支払)に及ぼす影響について、保険金支払額の大幅な増加に繋がるような事象として、夏季の気温上昇による熱中症の罹患者の増加、感染症媒介蚊の活動可能地域拡大等による熱帯性感染症の罹患者の増加や洪水被害等の増加・長期化による健康被害などが考えられます。
2025年度は、昨年度に実施した熱中症死亡の増加についての分析および熱帯性の感染症被害拡大について定量的な分析を行った結果、当社の死亡保険金支払額実績と比較して極めて小さい点や、将来のお支払いに備えて積み立てている責任準備金からのお支払いが可能である点を踏まえれば、保険金支払額の増加が当社の財務健全性に与える影響は限定的であることが確認できました。
なお、気候変動が生命保険事業に及ぼす影響については、一般的に確立された計測モデルはない上、長期間にわたり発現するなど気候変動自体の不確実性が高いことから、分析の精度や信頼性についての課題は多いと考えています。今後、さらなる調査・ストレステスト等の分析を通して、リスク把握に取り組んでいきます。
①熱中症死亡の増加
気温上昇としてIPCC(※1)第6次評価報告書に基づくSSP5-8.5(※2)シナリオを適用した場合の、日本全国の平均気温の上昇を前提とし、国内で熱中症死亡が増加することを想定した試算を行いました。年齢階層別に分析を行った結果、特に高齢層を中心に、2031年度から2050年度までの累計で保険金等の支払額が約40億円程度増加するものと推定しています。
②熱帯性の感染症被害拡大
感染症媒介蚊について気温上昇がもたらす活動地域・活動期間の拡大を推定し、蚊が媒介する熱帯性の感染症(デング熱、マラリア)による保険金等の支払額の増加について分析しました。気温上昇としてIPCC第6次評価報告書に基づくSSP5-8.5シナリオを適用し、近年の熱帯地域における熱帯性の感染症の発生状況や本邦の衛生状態等を参考に、デング熱が日本国内でも流行し、お客さまが入院、お亡くなりになったりすることを想定の上、2031年度から2050年度まで毎年被害が発生したと仮定した試算では、保険金等の支払額の増加は、20年間の累計で最大200億円程度でした。
脱炭素社会への移行に伴う経済環境の変化により、当社保有資産への影響が想定されます。当社では、気候変動リスク等に関する金融当局ネットワーク(NGFS(※1))が公開する複数の金融市場シナリオ(※2)および炭素価格シナリオを使用して、2050年までの当社保有資産への影響を分析しました。
なお、気候変動が資産運用に及ぼす影響については、一般的に確立された計測モデルはない上、長期間にわたり発現するなど気候変動自体の不確実性が高いことから、分析の精度や信頼性についての課題は多いと考えています。今後、さらなる調査・ストレステスト等の分析を通して、リスク把握に取り組んでいきます。
①当社運用収益に係るシナリオ分析
NGFSシナリオ(金融市場シナリオ)の下で、当社利差益への影響を分析しました。当社が分析に使用したシナリオは、国内外の長期金利が緩やかに上昇するシナリオであることから、国債等の円金利資産を保有する当社においては、利差益の増加が見込まれました(※3)。
②当社保有資産に係るシナリオ分析
NGFSシナリオ(炭素価格シナリオ)の下で、有価証券価値の下落額(投資先企業の将来炭素コスト負担増額)を分析しました。当社ポートフォリオにおいては、特に10年超の年限が長い債券において一定の下落額が見込まれました(※4)。実際には、投資先企業の収益悪化や時価評価額下落は徐々に顕在化することや、保有資産は途中売却が可能であること等を踏まえると、当社財務状況への影響は限定的であると考えています。
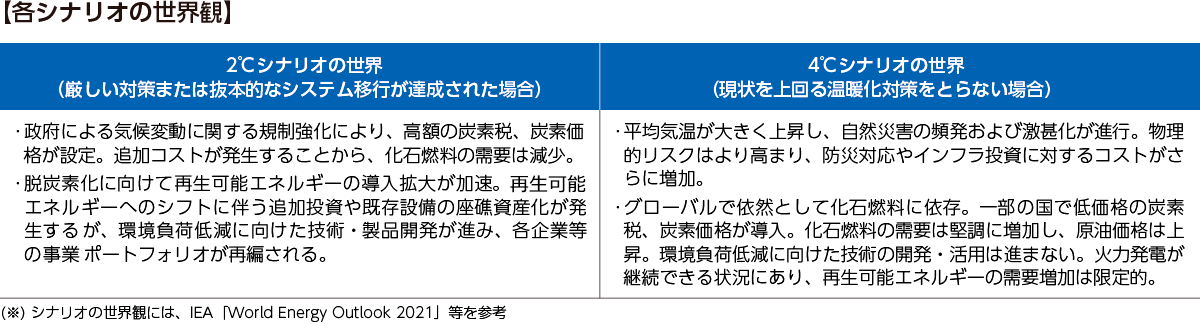
気候変動の影響度合いが大きく、かつ当社の投融資額が多い重要度が高いセクターとして、電力、鉄鋼、エネルギーの3セクターを対象として選定し、それぞれ2℃および4℃シナリオ(※)における影響度を分析しました。結果として、2℃シナリオにおいては、いずれのセクターについても、炭素税の導入や再生可能エネルギーの普及等の社会変化が業績や財務に及ぼす影響が大きくなる可能性が示されました。
今後とも、当該セクターの投資先については、分析結果を十分に考慮したエンゲージメントを実施していきます。当社は、投資先に対し、分析により示された具体的影響に関する対話を実施するとともに対応を促し、運用成果の向上を目指します。
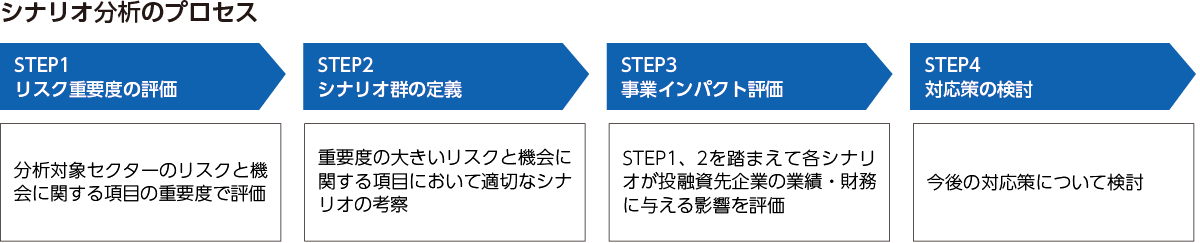
国際機関等が発行する文献調査を中心に、外部有識者の協力を得ながら、当社にとって重要な3セクターにおけるリスクと機会の重要度を評価しています。
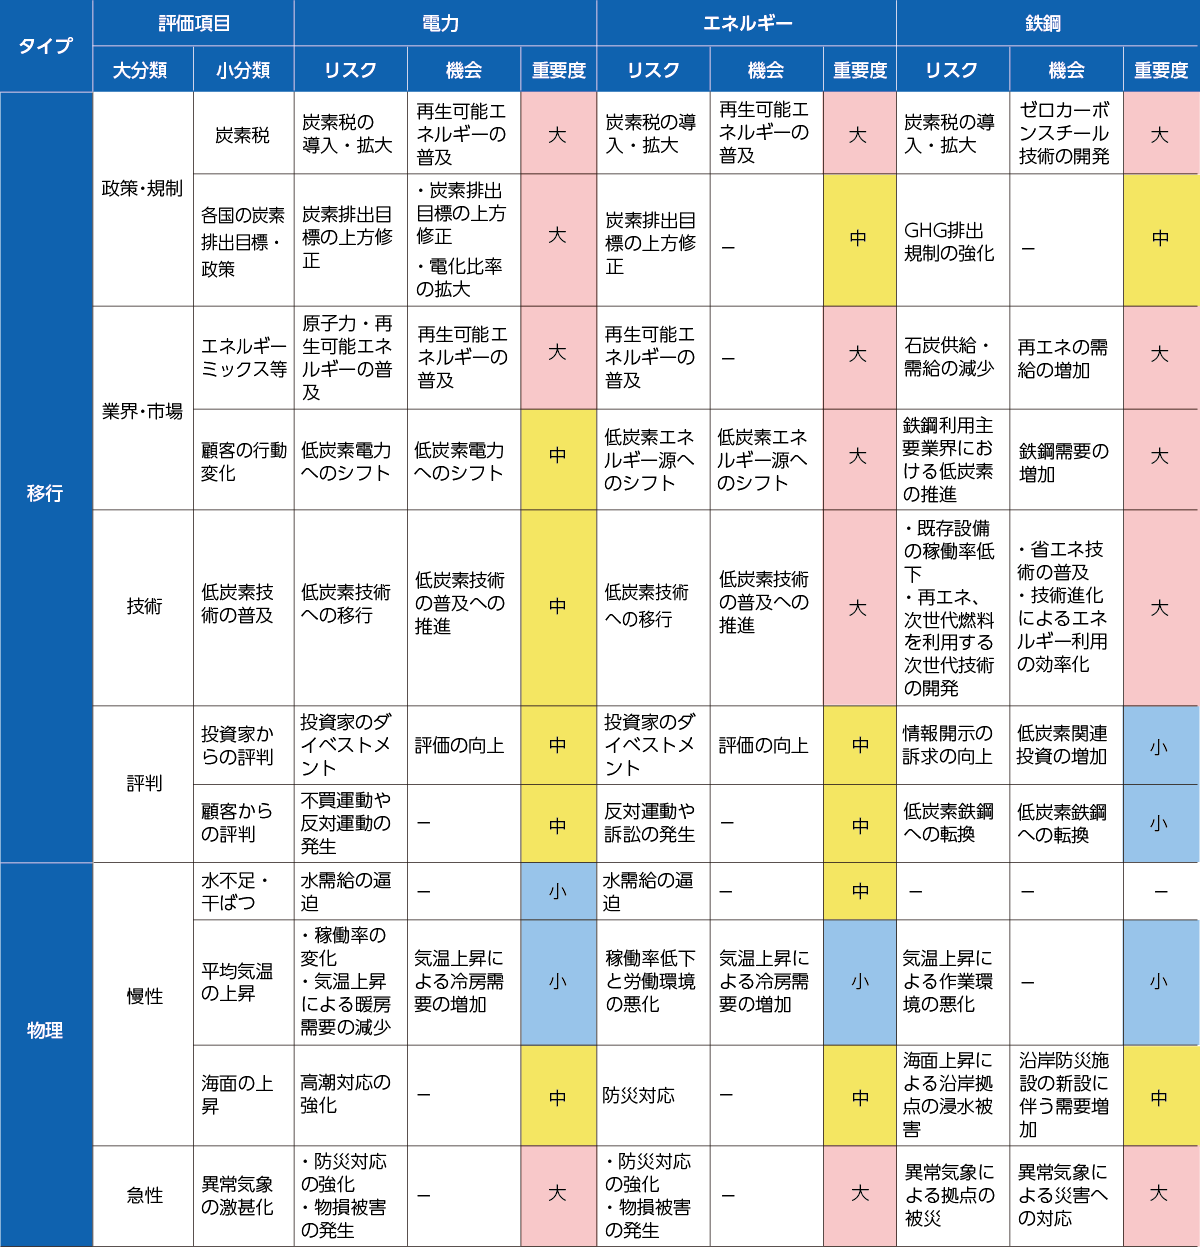
STEP 1 で抽出した重要セクター別の重要度の大きいリスクと機会の項目について、STEP 2 として2℃シナリオと4℃シナリオにおける具体的な状況を想定し、STEP 3 として投融資先企業の業績・財務に与える影響について定性的に評価しています。

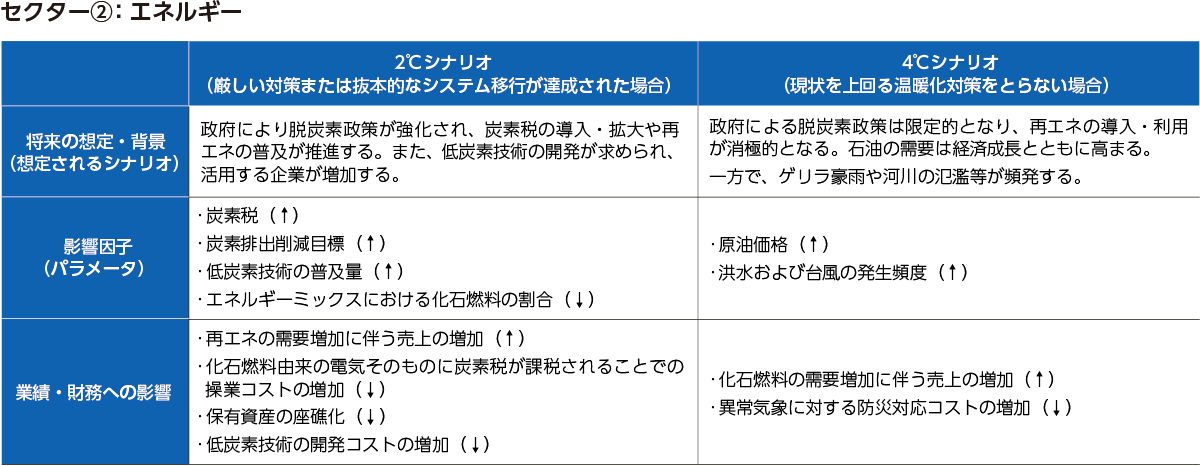
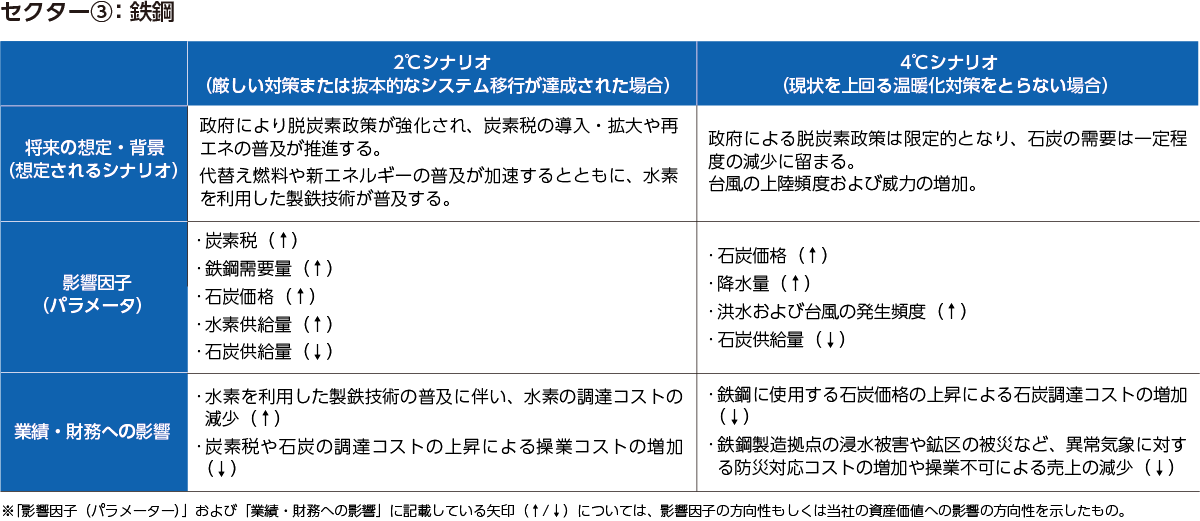
重要セクターの投資先について、シナリオ分析で抽出された具体的影響を十分に考慮し、「目的を持った対話」(エンゲージメント)を実施することで、中長期的な運用成果の向上を目指します。エンゲージメントにおいては、投資先に対し具体的影響への対応状況について確認するとともに、脱炭素化に向けた取り組みを促していきます。
現在、日本ではGX実行会議等でカーボンプライシングの議論が進行中です。今後、脱炭素社会への移行が進む中で、各国政府による炭素税の導入などカーボンプライシングを通じた炭素コストの増加により、投資先企業へ影響が及ぶ可能性があります。そこで当社の国内外の株式および社債ポートフォリオについて、2つのシナリオに基づいて、炭素コスト増加が投資先企業の財務に及ぼす影響について分析を行いました。
S&P Trucost社によるUCC(Unpriced Cost of Carbon)を使用しています。
UCCは、IEAによる炭素価格シナリオ等をベースとし、地域や産業特性も加味し、企業の温室効果ガス排出量を現時点のもので一定と仮定した上で、将来時点における企業の追加的な炭素コストを推計したものです。ここでは、低炭素価格と高炭素価格の2つのシナリオを使用しました。
| シナリオ | |
|---|---|
| 低炭素価格シナリオ | パリ協定に基づく各国のNDC(Nationally Determined Contributions、国別削減目標)が完全に実施されるシナリオ。 |
| 高炭素価格シナリオ | 各国の政府による適切な政策実施により、2100年の気温変化がパリ協定と整合的である2℃以下となるシナリオ。 |
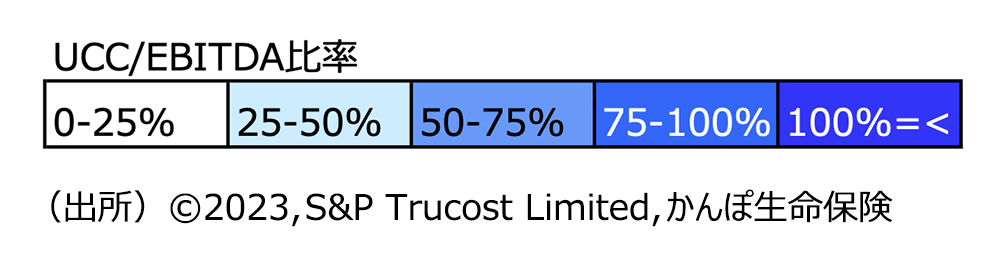
企業財務の指標としてEBITDA(利払い前・税引き前・償却前利益)を使用し、2030年・40年・50年時点におけるUCCとEBITDAの比率を資産別・業種別に算出しました。この比率が高いほど、企業財務の脆弱性が高まることを示唆します。
図の色がついた部分は、UCCがEBITDAの25%以上となっていることを示し、色が濃いほど比率が高いことを示しています。
いずれの資産でも、エネルギー、素材、公益事業の3業種において、炭素コストが企業財務に及ぼす影響が大きく、特に脱炭素に向けて強力な政策の発動が想定される高炭素価格シナリオ(H)では、これらセクターの財務リスクが高まる可能性があることが見て取れます。

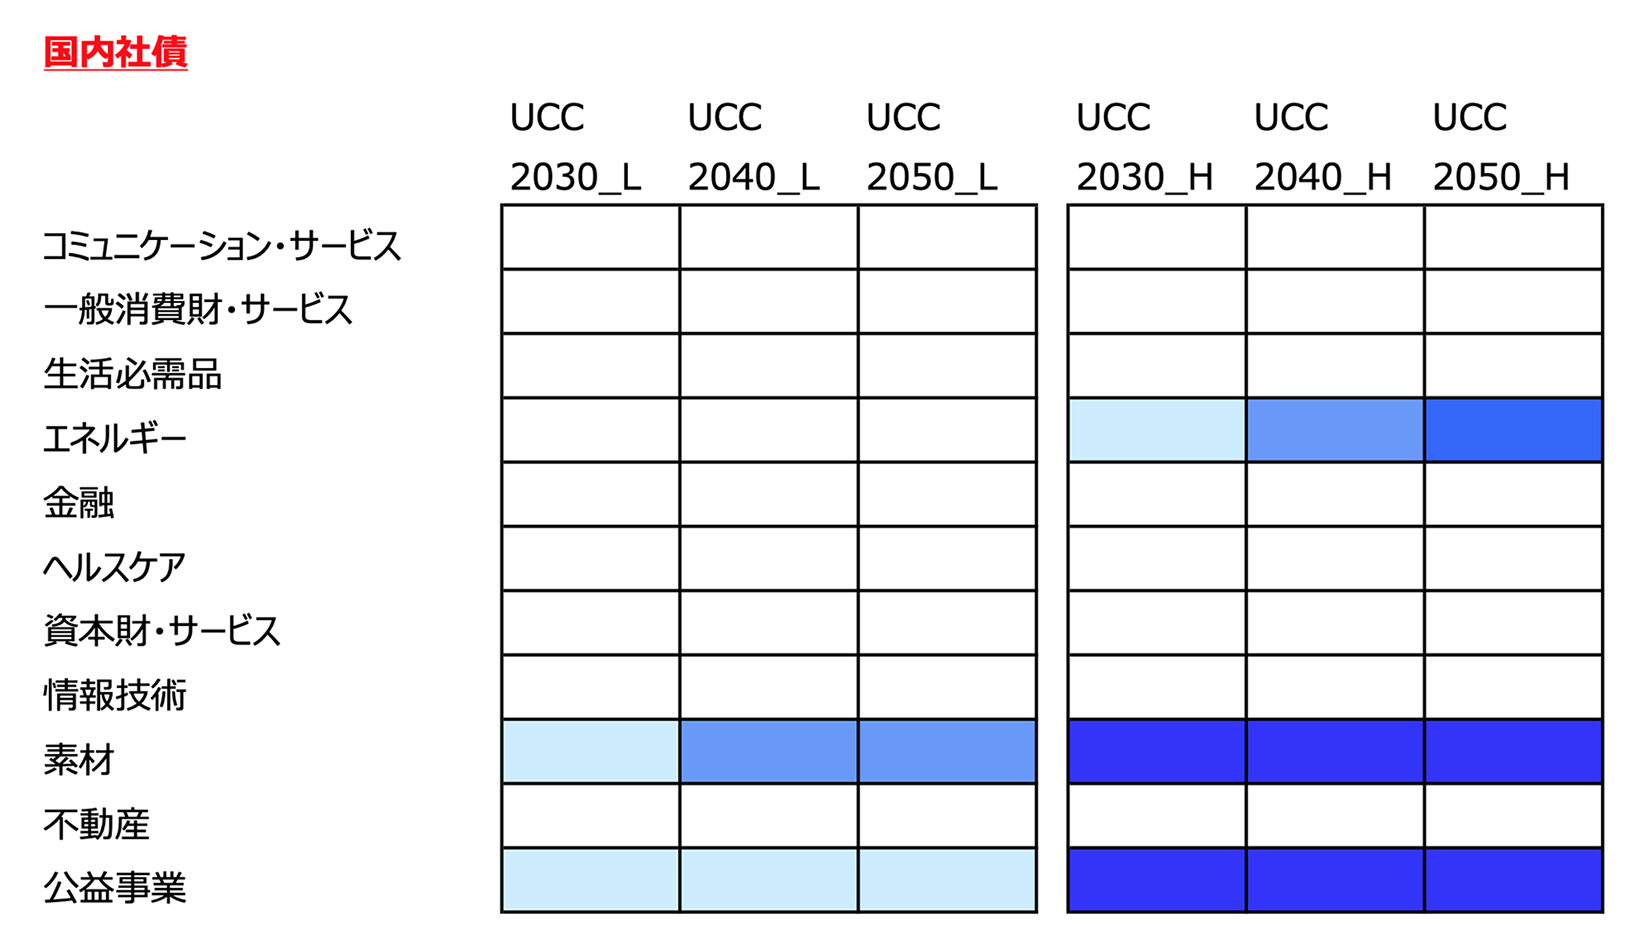
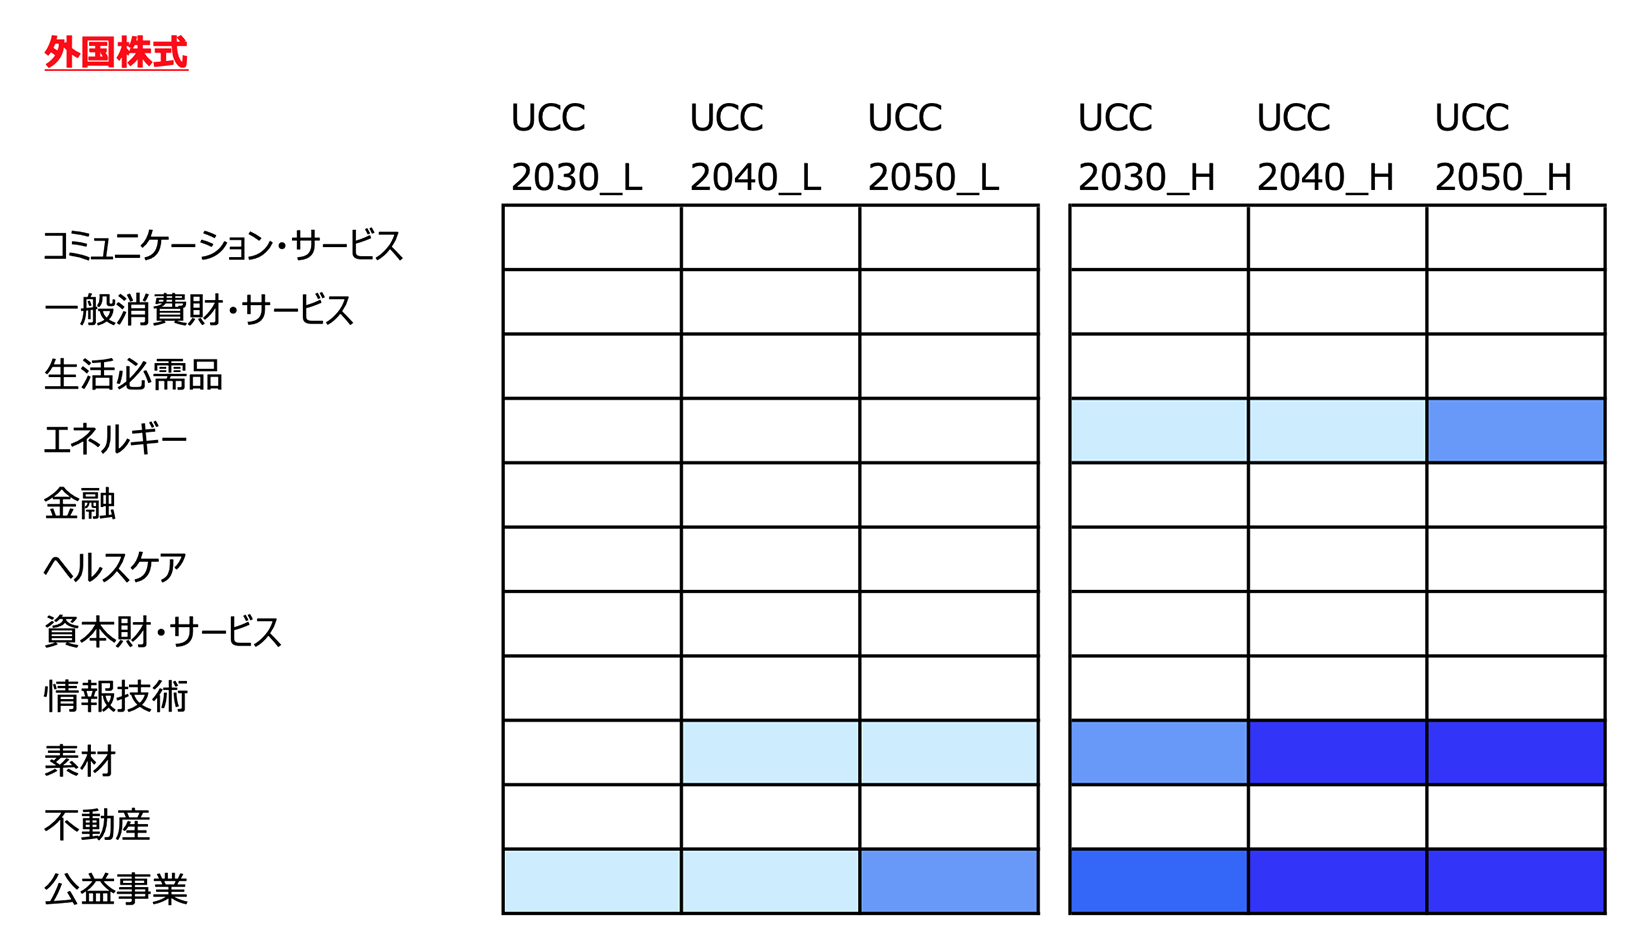
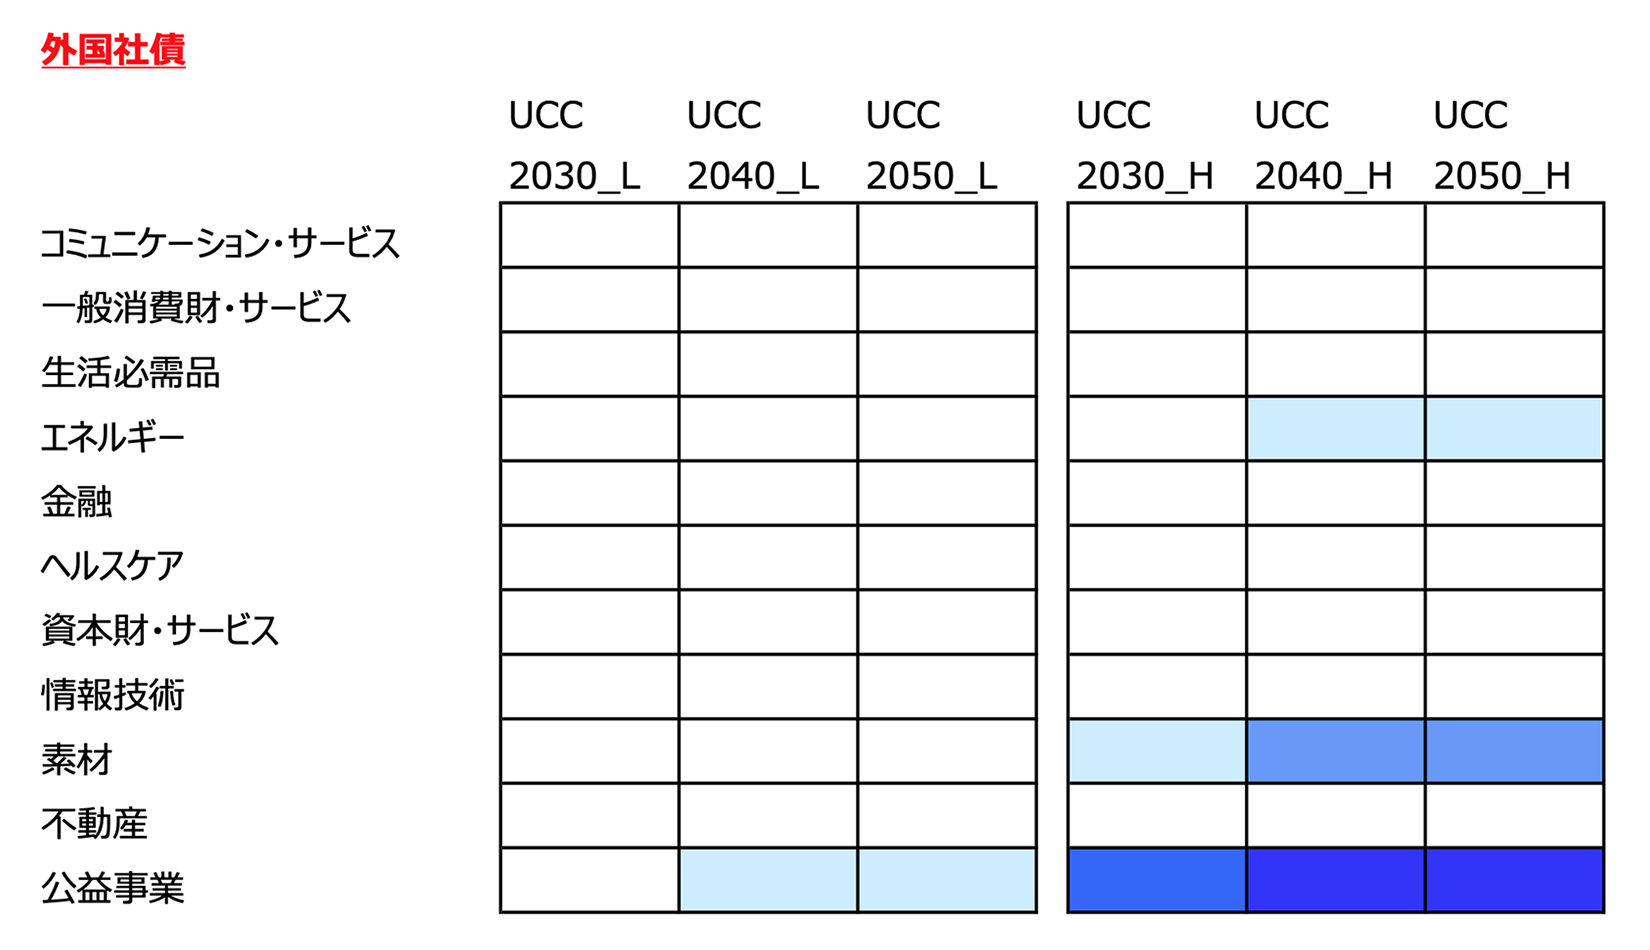
当社は、これら財務への潜在的影響が大きい業種を中心に引き続きエンゲージメント活動を通じて脱炭素化への移行を促す一方、幅広く脱炭素に向けた企業活動に資金を供給することにより、ポートフォリオの気候変動リスクの緩和を図ってまいります。
当社は、カーボンニュートラルの実現に向けて、事業会社および機関投資家としての低炭素社会への移行に関する取り組みを実践し、事業の強靭性を高めていきます。
当社は、事業運営におけるGHG排出量の削減に向けて、施設や車両、その他社員による環境保全の取り組みを推進しています。
施設や車両の省エネ化・再生可能エネルギーの使用
当社のオフィスでは、照明・空調設備の運用改善、省エネ設備の導入などによるエネルギー使用量削減に取り組んでいます。当社が入居している大手町プレイスなど複数のオフィスでは、再生可能エネルギー由来の電力を使用することで、CO₂排出量の削減に貢献しています。また、業務で使用している車両についても、順次ハイブリッドカーなどエコカーの導入を行い、CO₂排出量の削減に努めていきます。
当社は、投資ポートフォリオの脱炭素化を推進するため、サステナブル投資方針において気候変動に対する基本的な考え方を明確化し、以下の対応を行っています。
ESGインテグレーションの実施
当社では、全運用資産の投資判断において、財務情報に加え、サステナビリティ要素を考慮する「ESGインテグレーション」を導入しています。特にGHG排出量の多いセクターについては、投融資先の気候変動対応の取り組みなどの状況を総合的に評価し、投融資を行う際の意思決定に組み込んでいます。なお、特定セクターを運用対象から除外するネガティブ・スクリーニングについては、GHGの排出量が多く、気候変動への影響が懸念される石炭火力発電に係る国内外の新規のプロジェクトファイナンスへの投資は行わないこととしています。
スチュワードシップ活動の実施
当社は、スチュワードシップ活動方針において気候変動対応を重視しています。
投融資先とのエンゲージメント
国内株式と国内社債に加え、その他の運用資産についても各資産の特性を踏まえた気候変動対応に関する対話を行います。
また、エンゲージメントに関するイニシアチブに参加し、協働エンゲージメントについても積極的に実施しています。
電力セクター向けガイドライン
当社は、脱炭素社会の実現に向け、電力セクターが2030年に目指すべき排出原単位(g-CO2/kWh)を「電力セクター向けガイドライン」として設定し、エンゲージメントやモニタリングに活用しています。
電力セクターが2030年に目指すべき水準(※):排出原単位 195~270 g-CO2/kWh
この水準は、IEA(国際エネルギー機関)のWorld Energy Outlook 2024におけるNet Zero Emissions by 2050シナリオ(NZEシナリオ)とAnnounced Pledgesシナリオ(APSシナリオ)を参照して策定しています。
(※) 外部環境の変化やシナリオ群の更新等を踏まえて適宜見直します。
株主議決権行使による対応
当社の株主議決権行使基準では、環境に深刻な影響をもたらす事象に対し責任があると判断される社内外の取締役・監査役の選任などに対し、原則反対するとしています。また、環境課題に関する株主提案については、長期的な株主利益の最大化および環境への影響度の観点から判断することとしています。
投資ポートフォリオのGHG排出量計測および管理
当社は、投資ポートフォリオのGHG排出量の計測を毎年行います。その分析結果をもとに、投資ポートフォリオにおけるGHG排出量削減目標の達成に向け、管理を実施しています。
社会の脱炭素化に資する投資の推進
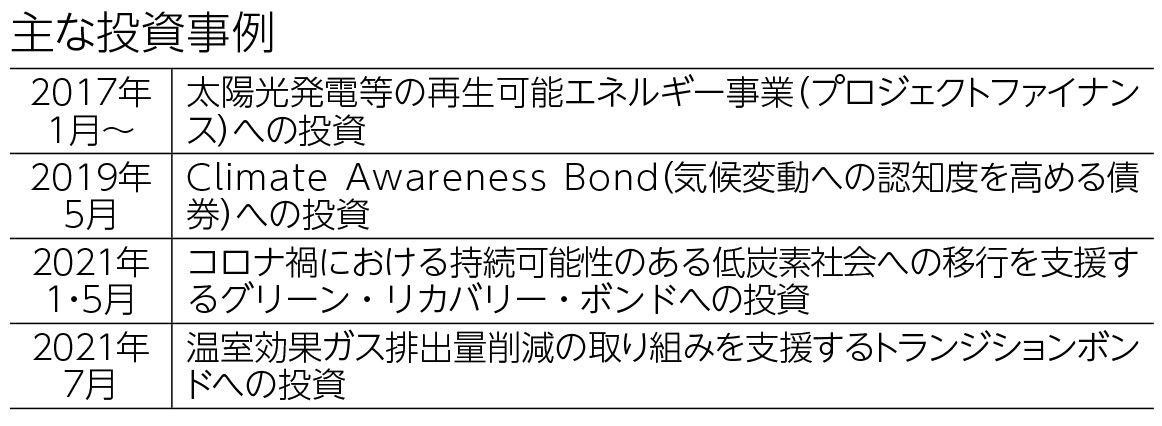
社会の脱炭素化を促進するため、脱炭素化に資する投資を積極的に行っています。グリーンファイナンス市場への資金供給のほか、再生可能エネルギーへの投資を積極的に推進しています。
BCP対応
当社では、大規模災害の発生を想定してBCP(事業継続計画)を策定し、災害等発生時の初動対応マニュアルなどの整備や、それらに基づく研修・訓練の実施、重要拠点の機能が停止したときに別拠点で事業活動を継続する計画等を策定しています。加えて、ハザードマップ等により拠点の災害発生リスクを評価し、水害に対して特に脆弱な地域にある拠点を対象とした対応計画の策定や訓練、定期的な情報提供等を実施しています。
当社は、サステナビリティ推進部をリスク評価部、リスク管理統括部をリスク管理総括担当として、気候変動リスクを全社的に洗い出し・リスク評価する態勢(※)を整備し、リスク管理委員会に報告しています。今後も年1回以上、気候変動リスクの洗い出しおよび評価、シナリオ分析の継続・高度化を実施するとともに、気候変動リスク管理態勢のより一層の定着化を進めていきます。また、本結果はサステナビリティ委員会にも気候変動対応の取り組みの一環として報告しています。
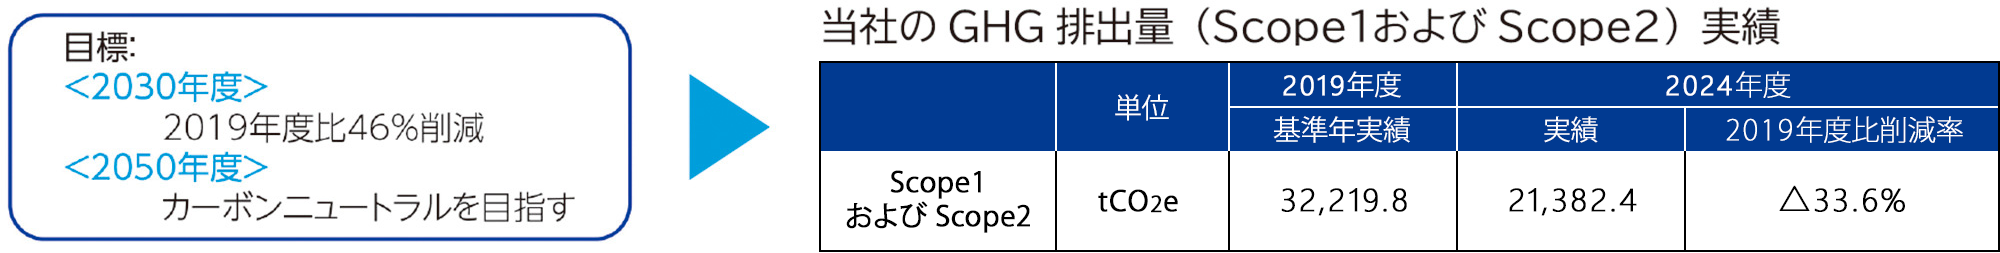
当社は、Scope1(自社が直接排出する排出量)およびScope2(他社から供給された電気などの使用に伴う排出量)を対象(新規事業による増加分を除く)として、下記の温室効果ガス排出量(GHG排出量)の削減目標を設定し、カーボンニュートラルの実現に向けて取り組んでいます。これまで当社が入居する大型施設で再生可能エネルギー由来の電力を使用すること等で、2025年度末時点で38.0%削減となりました。
サプライチェーン排出量(Scope1、Scope2、Scope3)とは
サプライチェーン排出量とは、事業者⾃らの排出だけでなく、事業活動に関係するあらゆる排出を合計した排出量を指します。つまり、原材料調達・製造・物流・販売・廃棄など、⼀連の流れ全体から発⽣する温室効果ガス排出量のことです。
サプライチェーン排出量=Scope1排出量+Scope2排出量+Scope3排出量
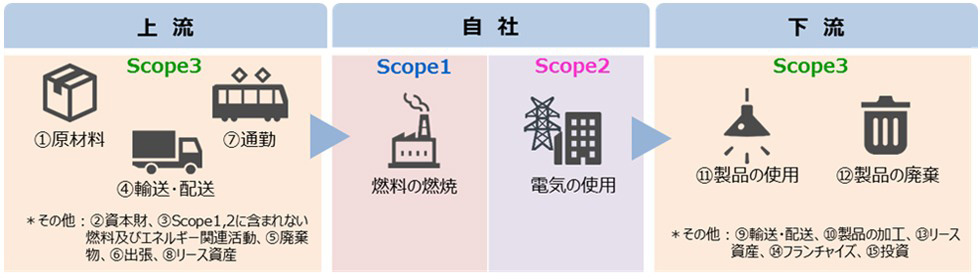
Scope1:事業者自らによる温室効果ガスの直接排出(燃料の燃焼、工業プロセス)
Scope2:他社から供給された電気、熱・蒸気の使用に伴う間接排出
Scope3:Scope1、Scope2以外の間接排出(事業者の活動に関連する他社の排出)
「グリーン・バリューチェーンプラットフォーム」(環境省)
(https://www.env.go.jp/earth/ondanka/supply_chain/gvc/estimate.html)をもとに株式会社かんぽ生命保険作成
当社は、気候関連のリスクと機会を評価するため、2020年度(2021年3月末時点)より投資ポートフォリオ(国内外上場株式、国内外社債(企業融資を含む))(※)における温室効果ガス(GHG)排出量関連指標(GHG排出量、カーボンフットプリント、炭素強度、加重平均炭素強度)を計測しています。2025年度(2026年3月末時点)の計測結果は次のとおりです。なお、上記以外の資産についても計測を実施しています。詳細は責任投資レポートをご覧ください。
GHG排出量の算出は、投資先企業による温室効果ガスの直接排出(Scope1)、購入電力による間接排出(Scope2)に加え、購入電力以外のサプライチェーンからの排出(Scope3)を対象としています。カーボンフットプリント、炭素強度、加重平均炭素強度の算出においては、Scope1とScope2に加え、Scope3のうち直接的な仕入先企業からの排出を対象としています。
資産ごとの排出関連指標
| 排出関連指標 計測範囲 単位 |
GHG 排出量(※1) Scope1&2 (tCO2e) |
GHG 排出量(※1) Scope1&2&3の直接調達先 (tCO2e) |
GHG 排出量(※1) Scope1&2&3 (tCO2e) |
||||
| 資産名 | 2025年3月末 | 2026年3月末 | 2025年3月末 | 2026年3月末 | 2025年3月末 | 2026年3月末 | |
|---|---|---|---|---|---|---|---|
| 国内株式 | 1,767,782 | 1,658,425 | 2,728,147 | 2,761,374 | 4,433,374 | 4,686,682 | |
| 外国株式 | 248,633 | 267,258 | 316,537 | 347,459 | 425,060 | 482,157 | |
| 国内社債 | 3,993,876 | 3,187,224 | 4,589,138 | 3,646,055 | 5,209,706 | 4,208,747 | |
| 外国社債 | 1,389,361 | 937,726 | 1,665,688 | 1,137,533 | 2,177,214 | 1,474,201 | |
| 合計 | 7,399,652 | 6,050,633 | 9,299,511 | 7,892,421 | 12,245,354 | 10,851,788 | |
| 排出関連指標 計測範囲 単位 |
カーボンフットプリント(※2) Scope1&2+3の直接調達先 (tCO2e/百万円) |
炭素強度(※3) Scope1&2+3の直接調達先 (tCO2e/百万円) |
加重平均炭素強度(※4) Scope1&2+3の直接調達先 (tCO2e/百万円) |
||||
| 資産名 | 2025年3月末 | 2026年3月末 | 2025年3月末 | 2026年3月末 | 2025年3月末 | 2026年3月末 | |
|---|---|---|---|---|---|---|---|
| 国内株式 | 0.72 | 0.57 | 1.10 | 1.02 | 0.85 | 0.83 | |
| 外国株式 | 0.38 | 0.32 | 1.45 | 1.33 | 1.18 | 1.08 | |
| 国内社債 | 2.16 | 1.96 | 4.01 | 4.01 | 3.21 | 4.05 | |
| 外国社債 | 0.71 | 0.50 | 1.09 | 1.54 | 2.07 | 3.30 | |
| 合計 | 1.02 | 0.79 | 1.73 | 1.71 | 1.75 | 1.56 | |
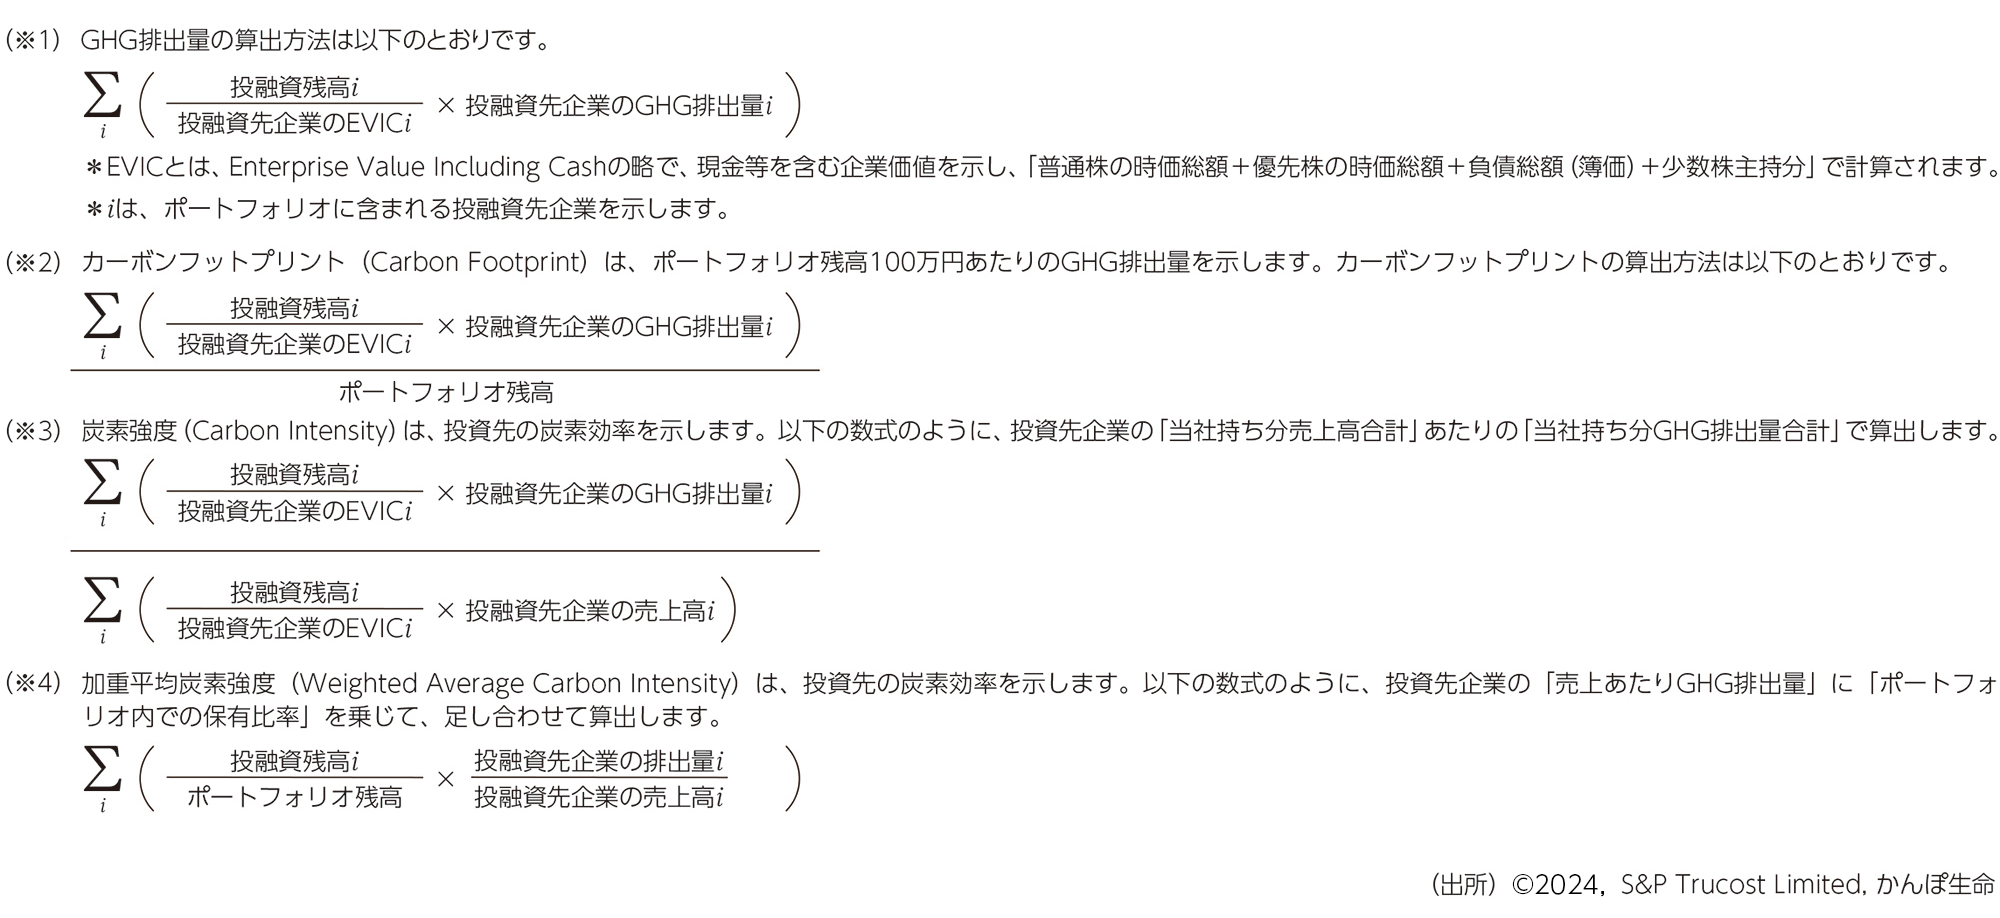
当社の投資ポートフォリオのGHG排出量のうち、Scope1・Scope2の合計は約605万tCO2eとなり、昨年度対比で約▲134万tCO2eとなりました。また、Scope1・Scope2・Scope3の合計は約1,085万tCO2eとなり、昨年度対比で約▲139万tCO2eとなりました。こちらも国内社債の削減量が約▲100万tCO2eと貢献しました。なお、GHG関連指標の算出において、Scope3をGHG排出量の対象とすることは、重複計上の問題(例えば、ある企業のScope1の排出量は、他の企業のScope3の排出量に該当します)について留意する必要がありますが、今回の計測ではサプライチェーンも含めた広範な排出状況をできる限り把握することを重視し、Scope3のGHG排出量も対象としています。
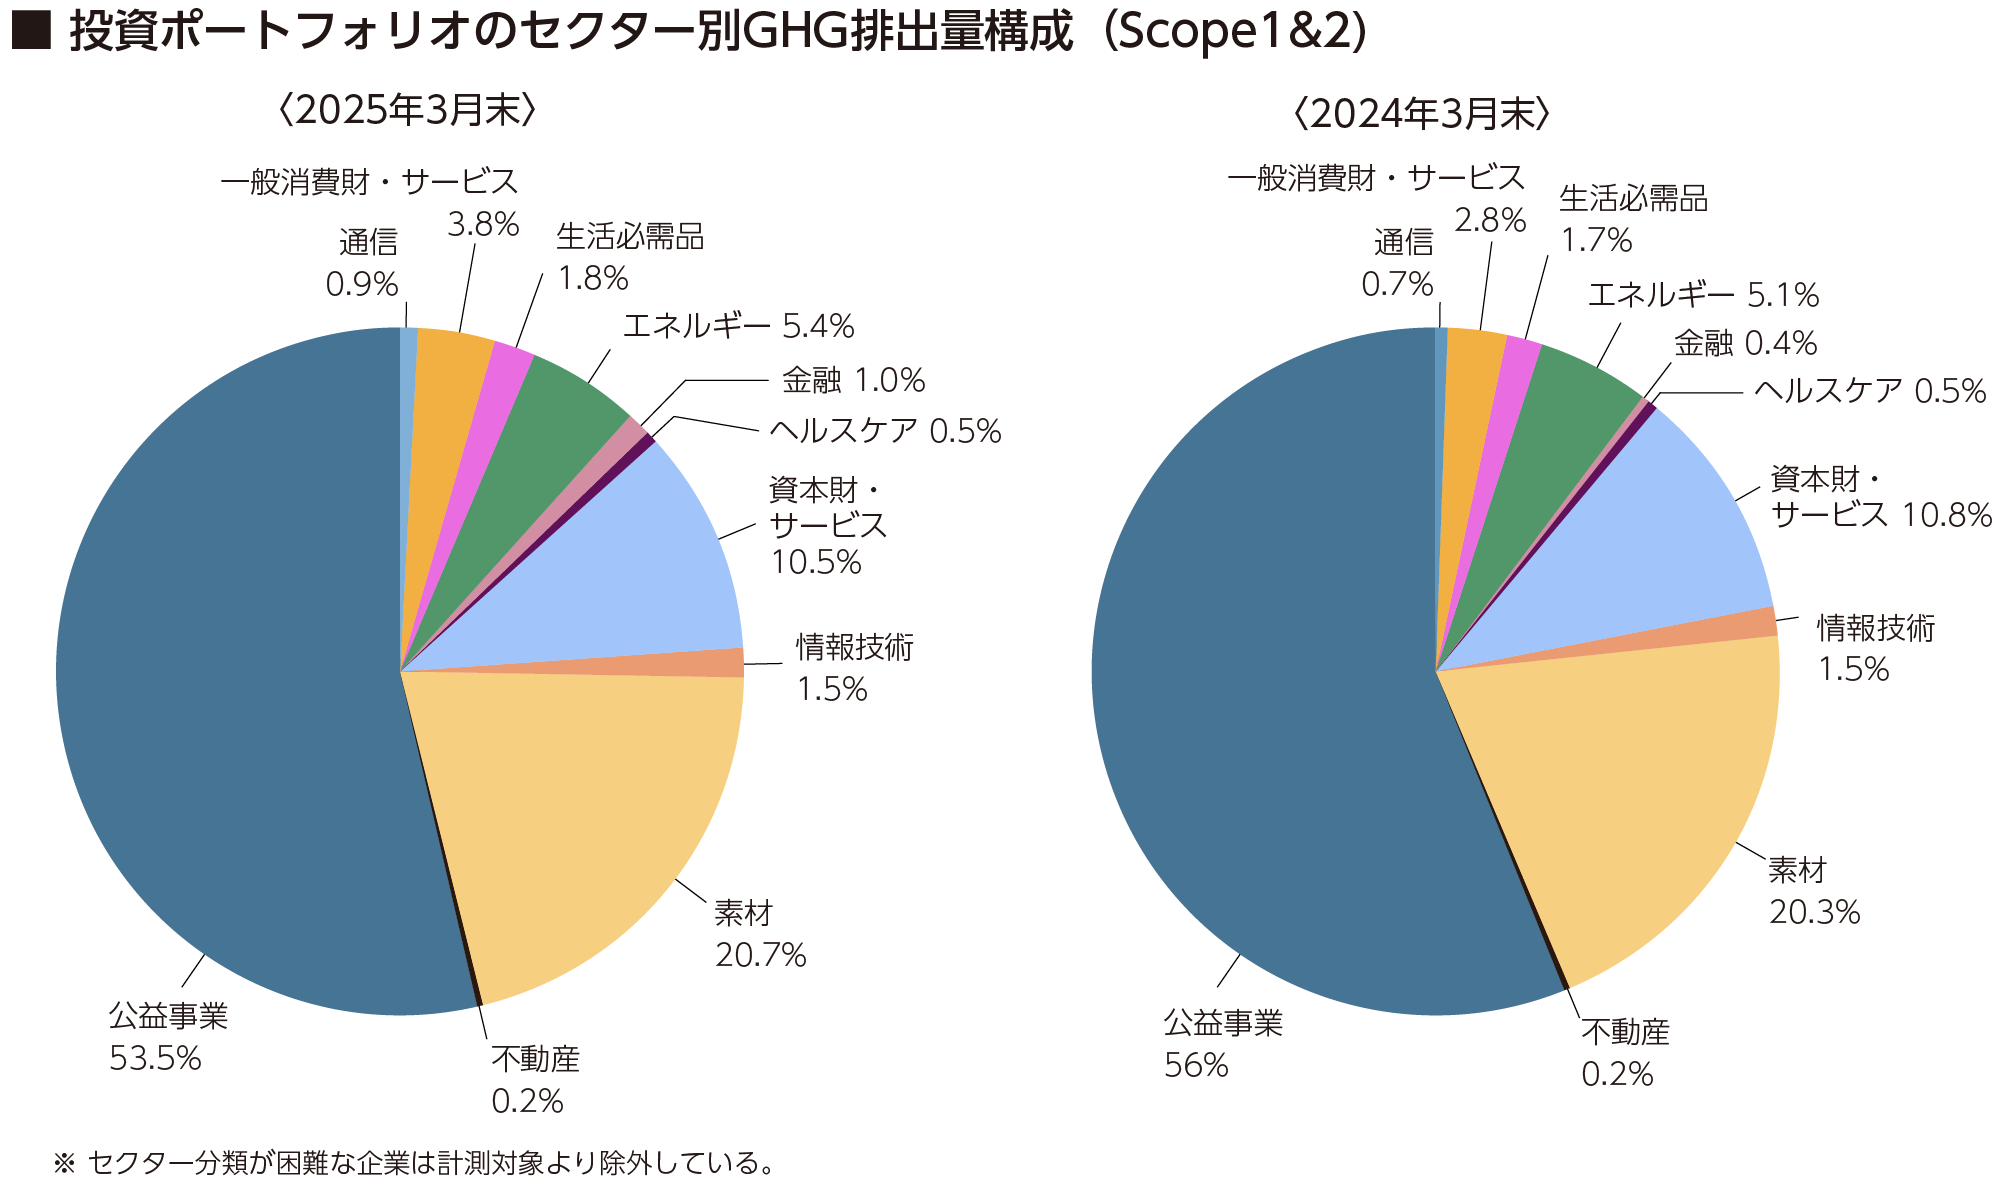
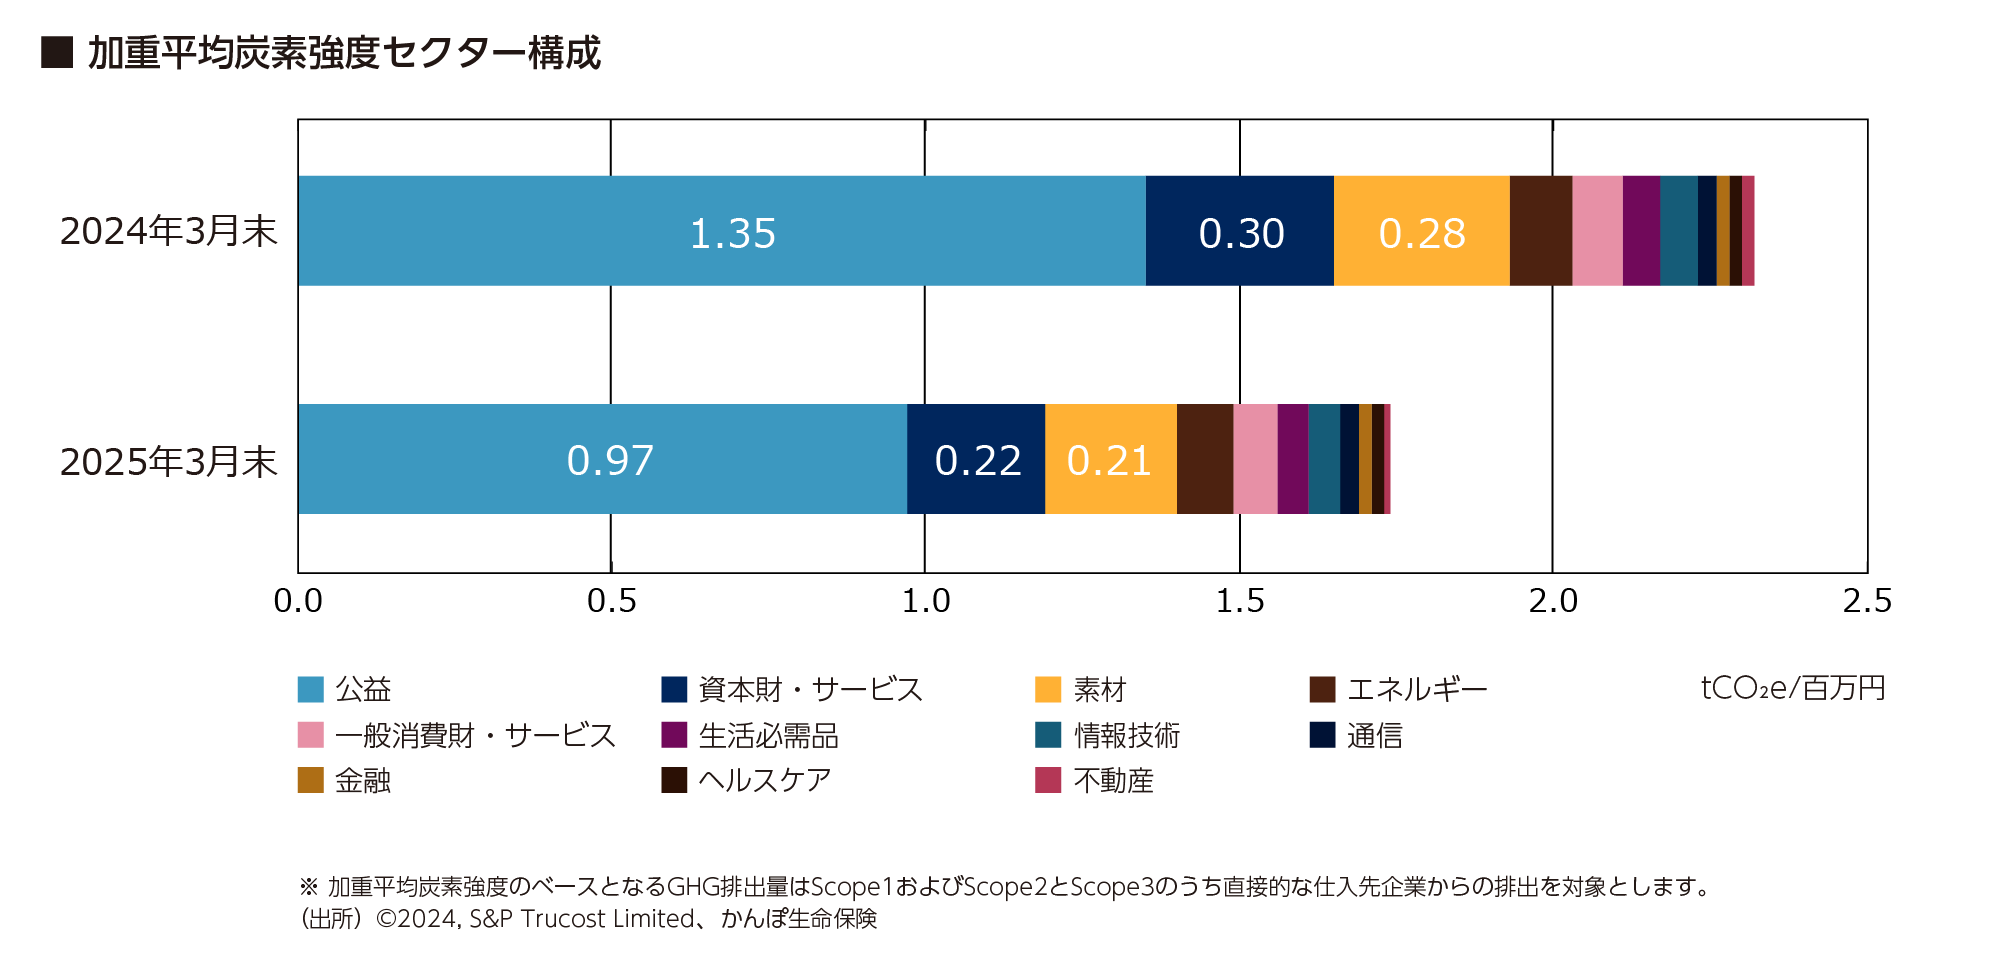
当社は、機関投資家として、投資ポートフォリオにおける GHG 排出量に関し、2050年にカーボンニュートラルを目指すとともに、2029年度(2030年3月末)までの中間目標として 50%削減(2020年度対比)を設定しています。
2050年目標および中間目標は IPCC の特別報告書※に基づいており、パリ協定および日本政府の長期目標にも合致しています。
目標達成に向け気候変動対応の諸要素を投資戦略に反映することで、カーボンニュートラル社会の実現と中長期的な運用成果の向上を目指していきます。
| 排出の種類 | 区分 | 削減目標 | |
|---|---|---|---|
| 中間目標 | 2050年 | ||
| 投資ポートフォリオにおける排出(※1) | Scope3カテゴリー15 | 2020年度対比で2029年度末までに50%削減(※2) | ネットゼロ |
サステナビリティ
日本郵政
グループ